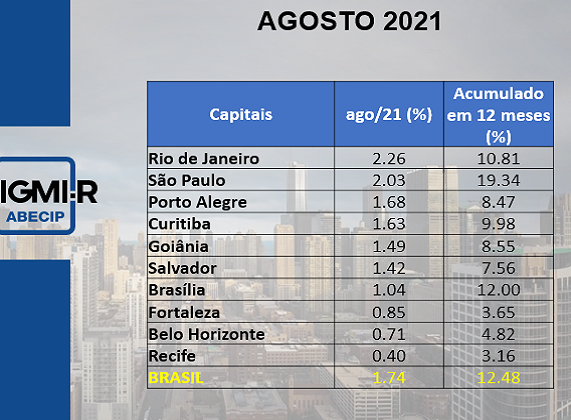
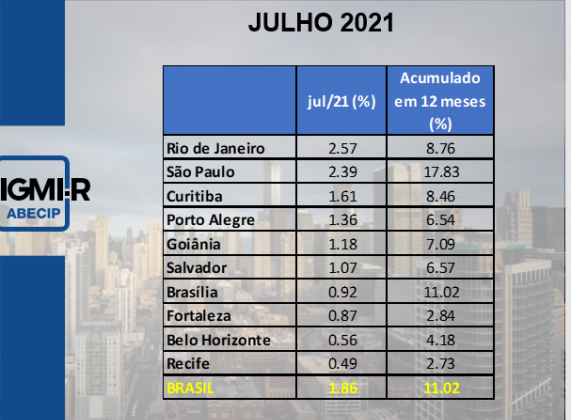
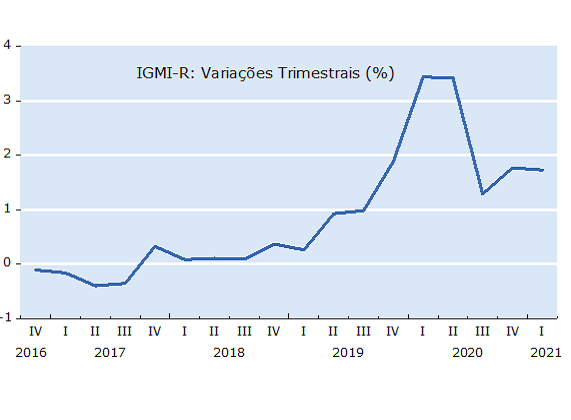
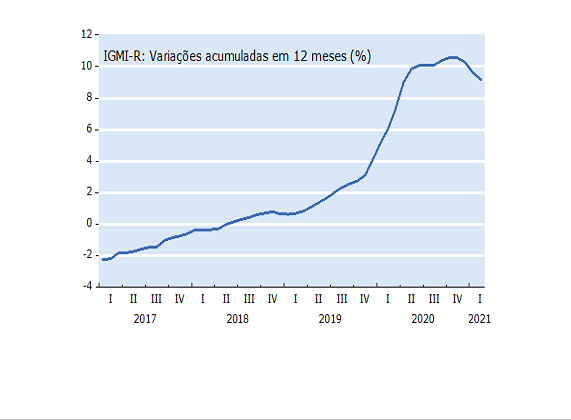
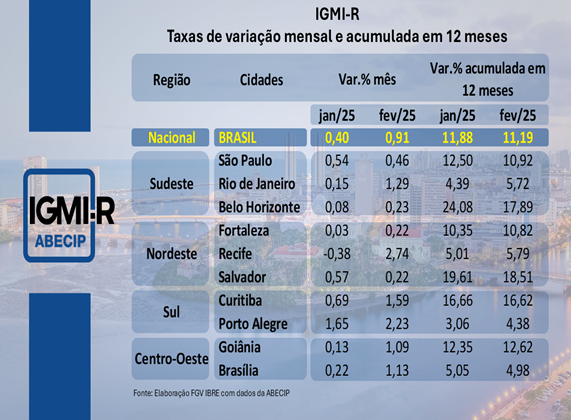
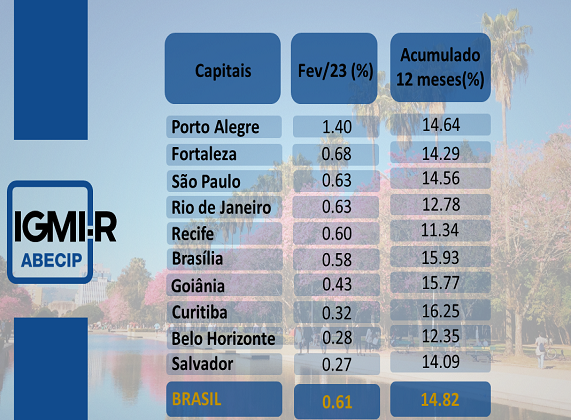
Em julho, o Índice Geral do Mercado Imobiliário Residencial - IGMI-R, subiu 0,61%, após variar 0,38% em junho. A taxa acumulada em 12 meses caiu de 17,49% para 15,78%. O índice ganhou ritmo na comparação mensal, mas continuou desacelerando no acumulado em 12 meses.

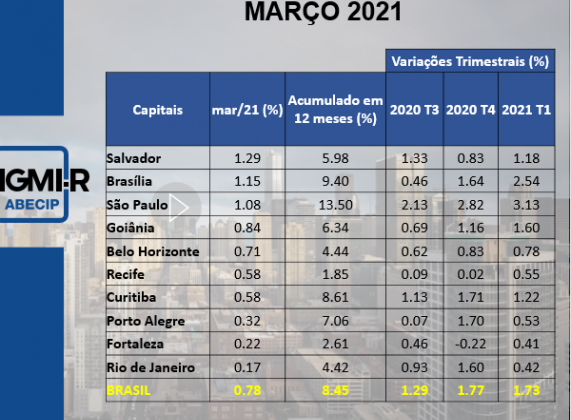
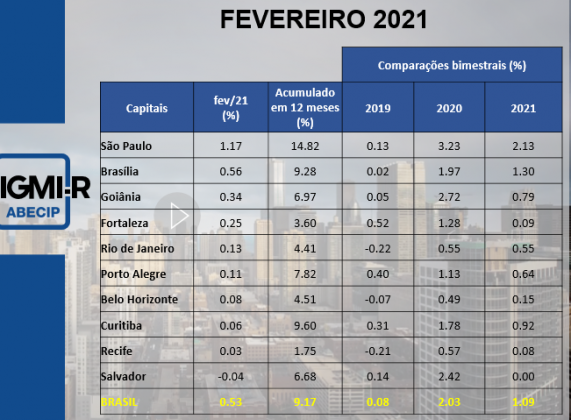
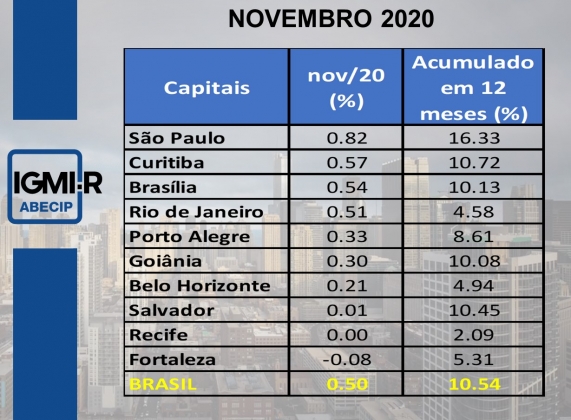
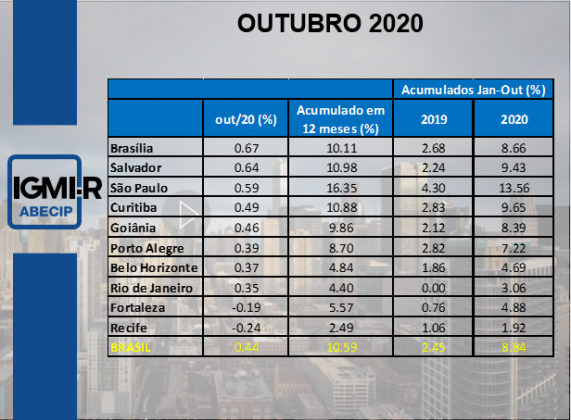
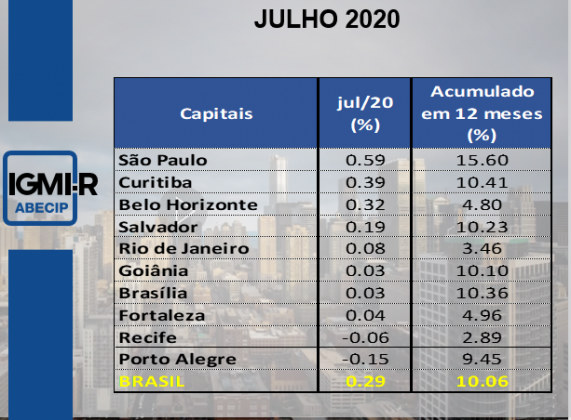
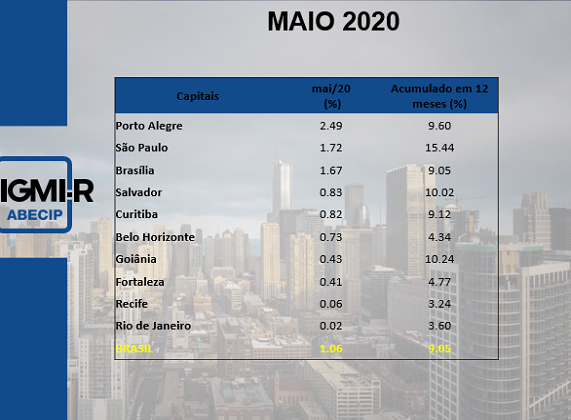
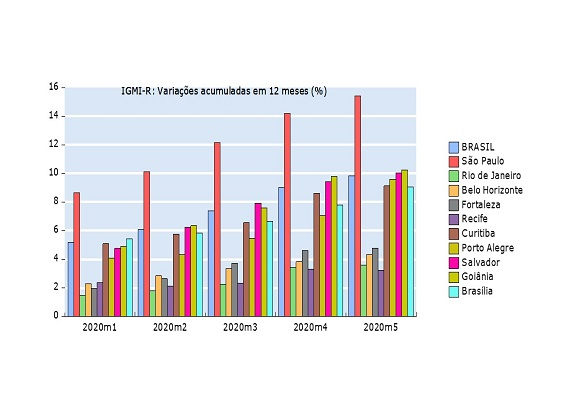
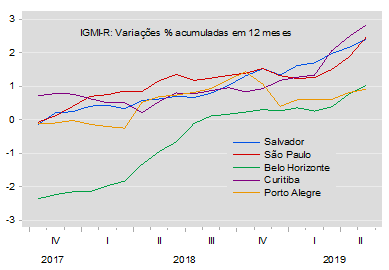
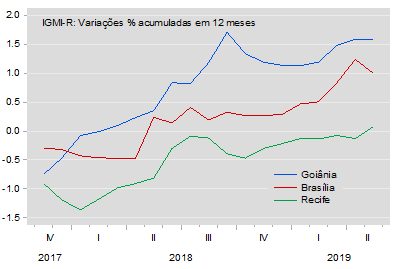
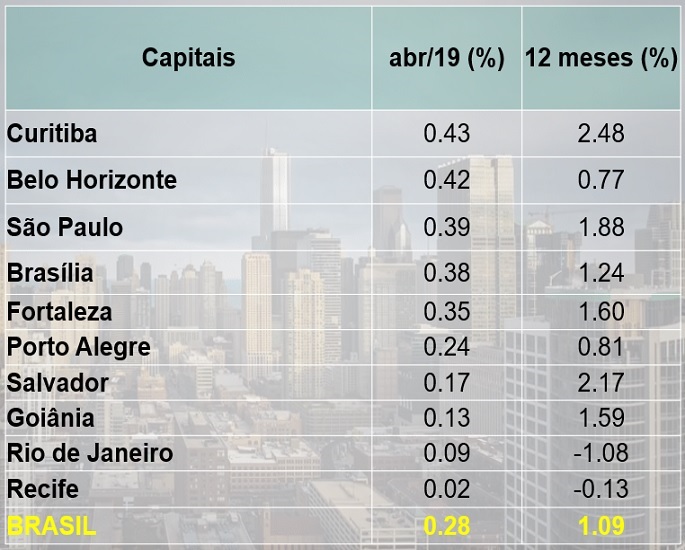
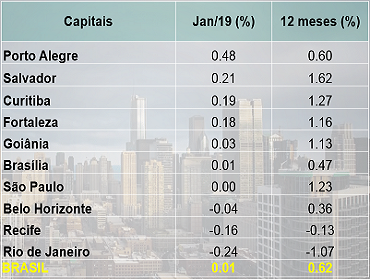
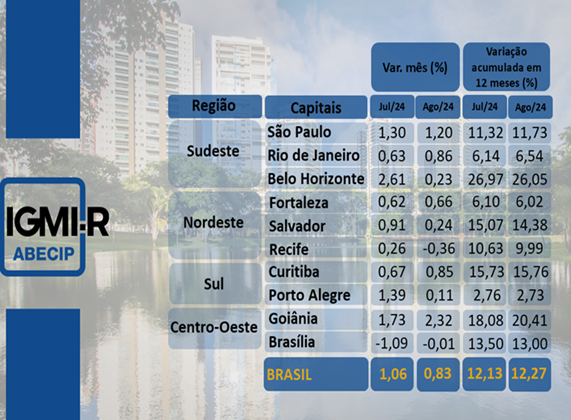
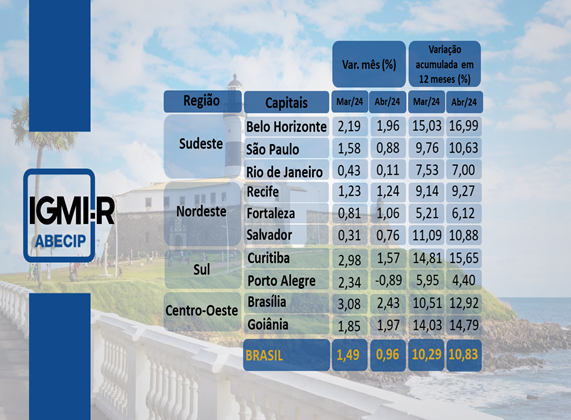
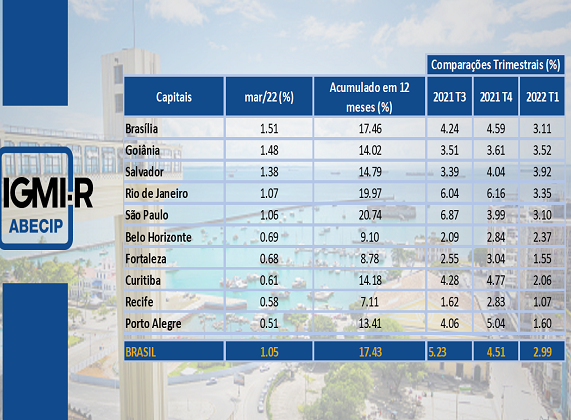
Seis das dez capitais pesquisadas registraram aceleração das taxas de variação dos preços dos imóveis residenciais em julho. As taxas mensais variaram entre queda de 0,16%, em Salvador, e alta de 2,28%, em Porto Alegre. No acumulado em 12 meses, os resultados ficaram entre 10,78%, em Fortaleza, e 27,12%, em Recife.
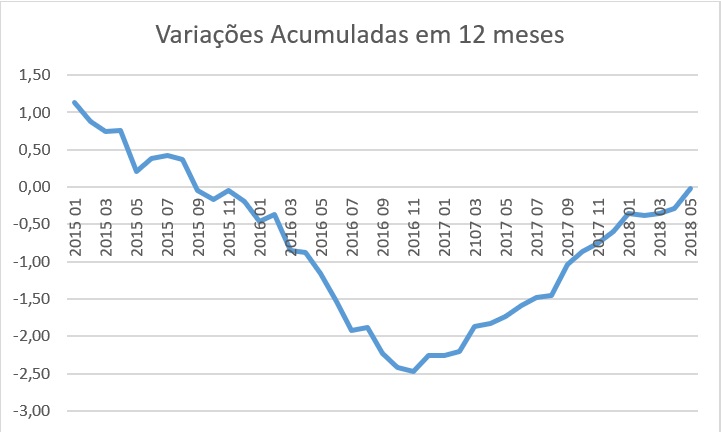
O IGMI-R nacional avançou 0,61% em julho, ante 0,38% em junho. A taxa acumulada em 12 meses recuou pelo quarto mês consecutivo. Depois de alcançar 19,76% em março, passou para 15,78% em julho.
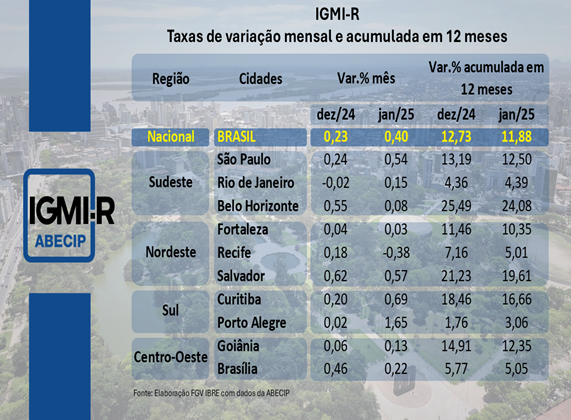
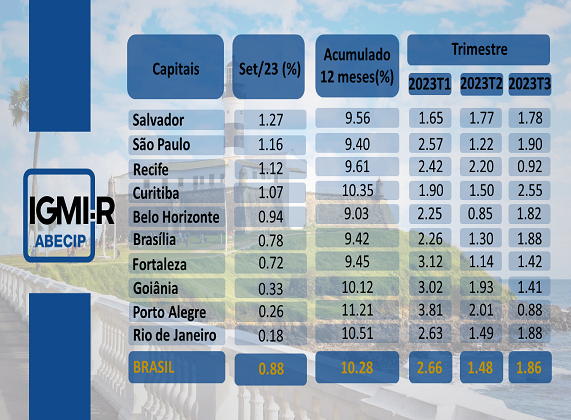
Duas das três capitais pesquisadas no Sudeste registraram aceleração da taxa em julho. São Paulo, foi a exceção, a taxa variou 0,25%, depois de 0,29% em junho. A taxa acumulada em 12 meses caiu de 14,10% para 12,69%. No Rio de Janeiro, a variação mensal passou de 0,38% para 0,90%, mas o acumulado recuou de 13,60% para 11,04%. Belo Horizonte registrou alta de 0,70% no mês, ante 0,42% em junho, mas recuou na taxa acumulada de 12 meses, passando de 15,84% para 14,97%.
Os resultados do Nordeste não seguiram uma direção única. Fortaleza saiu de uma queda de 0,29% em junho para uma alta de 0,41% em julho. Sua taxa acumulada em 12 meses recuou de 13,07% para 10,78%. Recife passou de 0,44% para 1,45% no mês e apresentou a maior variação em 12 meses entre as cidades pesquisadas: 27,12%. Em junho, essa taxa estava em 28,51%. Salvador caiu 0,16% em julho, após subir 0,97% em junho. O acumulado em 12 meses diminuiu de 24,29% para 20,80%.
Na região Sul, Porto Alegre apresentou a maior alta mensal do levantamento. O índice subiu 2,28% em julho, ante uma taxa de 0,19% em junho, sendo que a taxa acumulada em 12 meses aumentou de 16,62% para 18,95%. Curitiba variou 0,43% no mês, ante 1,07% em junho. O resultado em 12 meses caiu de 27,63% para 26,15%.
No Centro-Oeste, o índice de Goiânia avançou 1,55% em julho, depois de subir 0,34% em junho. A taxa em 12 meses aumentou de 11,33% para 12,25%. Brasília registrou alta mensal de 0,20%, próxima dos 0,25% observados em junho. O acumulado em 12 meses recuou de 21,41% para 19,06%.
Porto Alegre, Goiânia e Recife apresentaram as maiores altas de julho. Salvador foi a única cidade com queda no mês. Na comparação em 12 meses, Recife e Curitiba registraram as maiores taxas, seguidas por Salvador, Brasília e Porto Alegre.

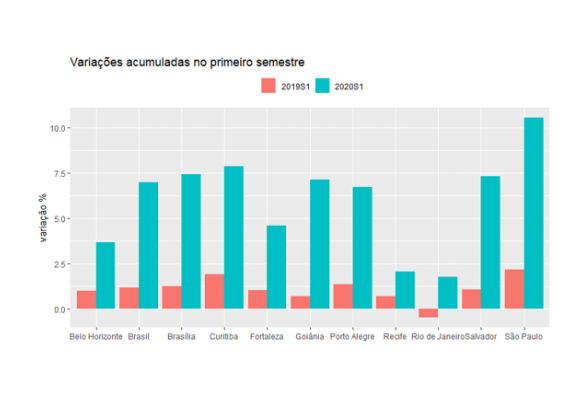
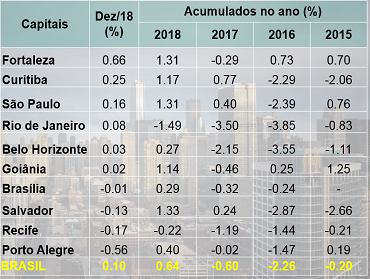
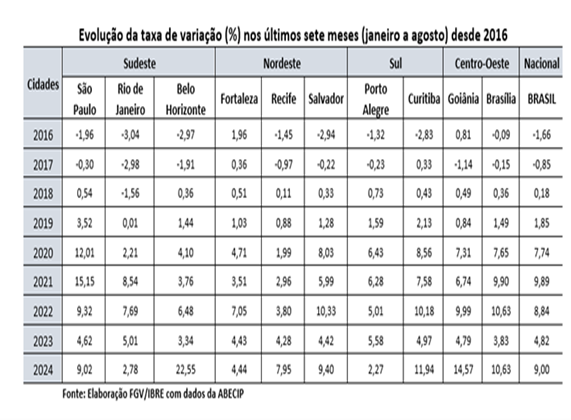
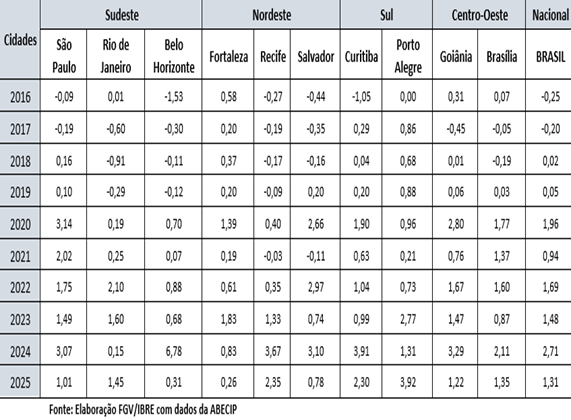
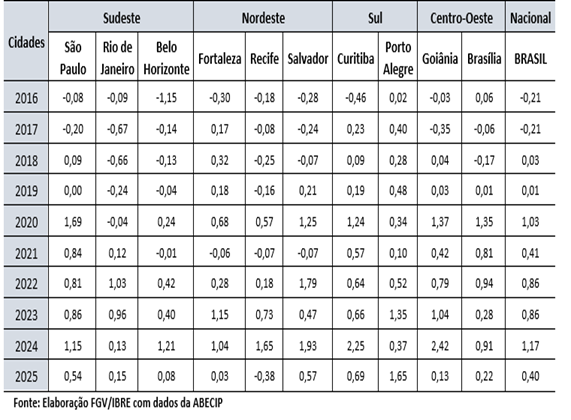
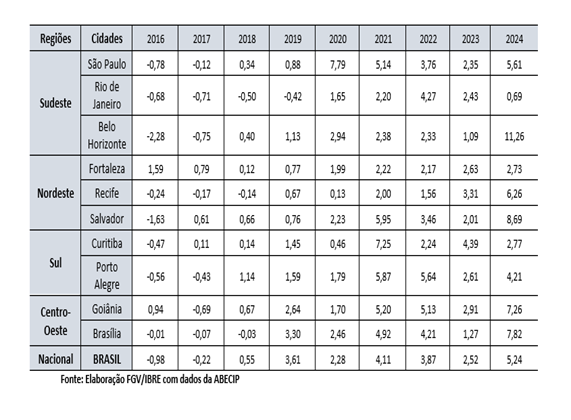
Entre janeiro e julho de 2026, o IGMI-R acumulou alta de 5,64%. No mesmo período de 2025, a variação havia sido de 8,25%. Em 2024, chegou a 8,10%. Todas as cidades pesquisadas apresentaram aumento no resultado acumulado de 2026.
As taxas variaram de 2,13%, em Fortaleza, a 10,44%, em Recife. Recife, Curitiba, Porto Alegre, Goiânia, Salvador e Brasília ficaram acima do resultado nacional de 5,64%.
Recife apresentou a maior variação entre janeiro e julho de 2026, com alta de 10,44%. No mesmo período, o índice havia subido 8,35% em 2025 e 8,34% em 2024.
Curitiba acumulou alta de 9,07%. A taxa superou os 7,80% registrados entre janeiro e julho de 2025, mas ficou abaixo dos 11,00% de 2024.
Em Porto Alegre, o índice subiu 8,57% entre janeiro e julho de 2026. A variação havia sido de 6,46% no mesmo período de 2025 e de 2,15% em 2024. Somente em julho de 2026, a alta foi de 2,28%.
Salvador acumulou aumento de 6,56% em 2026, abaixo dos 8,83% de 2025 e dos 9,14% de 2024. Fortaleza registrou alta de 2,13%, a menor taxa entre as cidades acompanhadas.
No Centro-Oeste, Goiânia acumulou alta de 7,44%. O resultado superou os 7,04% registrados em 2025, mas ficou abaixo dos 11,97% de 2024. Brasília avançou 5,87%, ante 13,03% em 2025 e 10,65% em 2024.
As três capitais do Sudeste ficaram abaixo da taxa nacional. São Paulo acumulou alta de 4,73%; o Rio de Janeiro, de 4,32%; e Belo Horizonte, de 3,66%. Os três resultados foram inferiores aos registrados entre janeiro e julho de 2025.
Os resultados mostram diferenças entre as regiões. As duas capitais pesquisadas no Sul ficaram acima da média nacional. O mesmo ocorreu com Goiânia e Brasília, no Centro-Oeste. No Nordeste, Recife e Salvador superaram a média, enquanto Fortaleza apresentou a menor taxa do levantamento. Todas as capitais do Sudeste ficaram abaixo do resultado nacional.

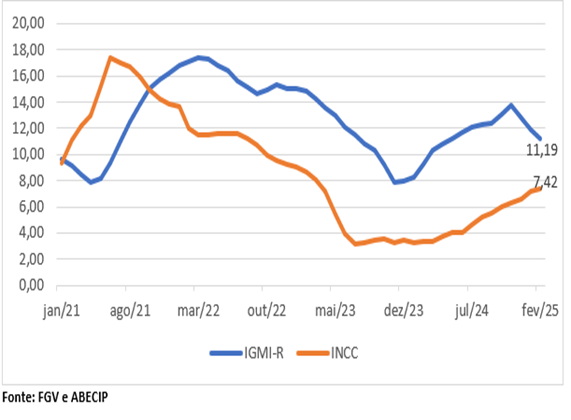
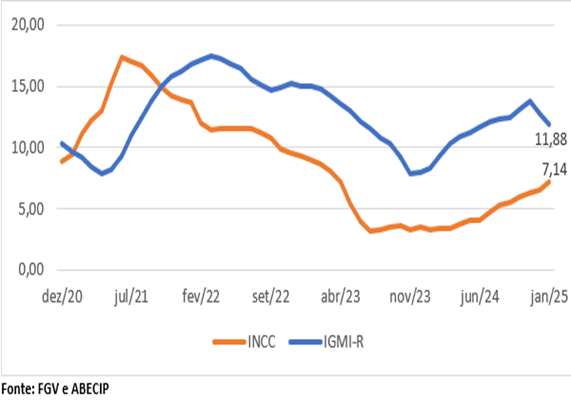
Em julho de 2026, o IGMI-R acumulou alta de 15,78% em 12 meses. No mesmo período, o Índice Nacional de Custo da Construção (INCC) subiu 6,40%. A diferença entre as duas taxas caiu de 10,73 pontos percentuais em junho para 9,38 pontos percentuais em julho.
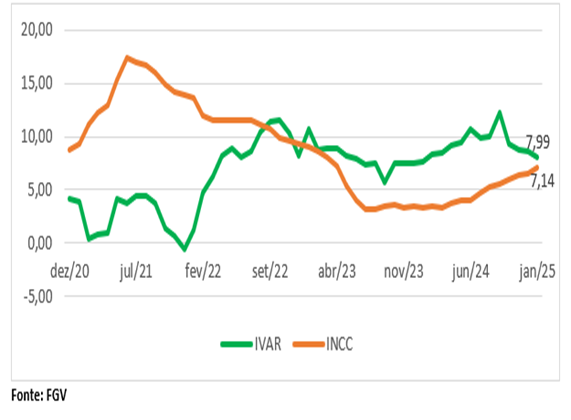
A taxa do IGMI-R passou de 17,49% para 15,78%, enquanto o INCC recuou de 6,76% para 6,40%. A redução do IGMI-R diminuiu a distância entre os dois indicadores a partir de março, quando atingiu 16,76% e desacelerou nos quatro meses seguintes, mas ainda é superior em 9,38 pontos percentuais em julho. A comparação é relevante porque os custos da construção influenciam o preço dos imóveis novos no mercado de imóveis usados por meio do custo de reposição. O afastamento entre as taxas mostra que a valorização dos imóveis não acompanhou apenas o movimento dos custos da construção.

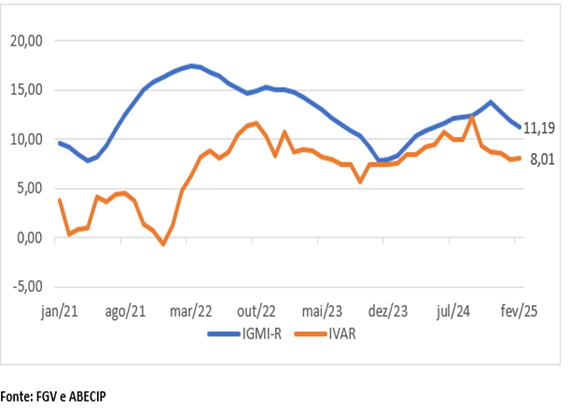
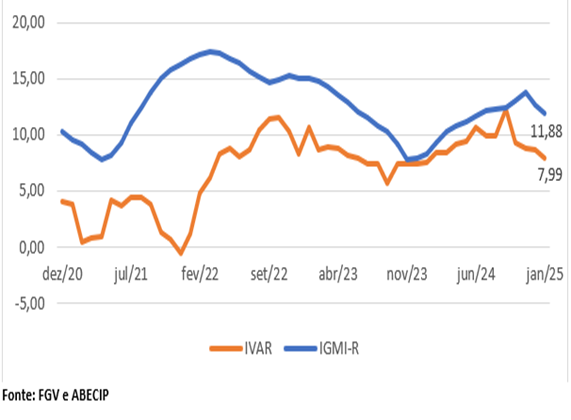
O IGMI-R acumulou alta de 15,78% em julho de 2026. O Índice de Variação de Aluguéis Residenciais (IVAR) subiu 5,08% no mesmo período. A diferença entre as taxas ficou em 10,70 pontos percentuais. Em junho, esta diferença foi da ordem de 13,03 pontos percentuais.
Os índices seguiram movimentos diferentes em julho. A taxa do IGMI-R recuou de 17,49% para 15,78%, e a do IVAR aumentou de 4,46% para 5,08%. Com isso, a distância entre os resultados diminuiu 2,33 pontos percentuais.
A comparação entre o IGMI-R e o IVAR permite acompanhar a relação entre o valor dos imóveis e a renda obtida com sua locação. Os dois indicadores oferecem, uma leitura conjunta da evolução do mercado residencial e das condições enfrentadas por proprietários, investidores e locatários.
O IGMI-R atingiu 19,76% em março e desacelerou até chegar a 15,78% em julho. O IVAR apresentou alta em julho, após registrar 4,46% em junho. Esses movimentos reduziram a diferença entre as taxas, mas não permitem identificar as razões econômicas de cada trajetória.
Os preços dos imóveis continuaram aumentando mais do que os aluguéis na comparação em 12 meses. A diferença, porém, passou de 13,03 pontos percentuais em junho para 10,70 pontos percentuais em julho.

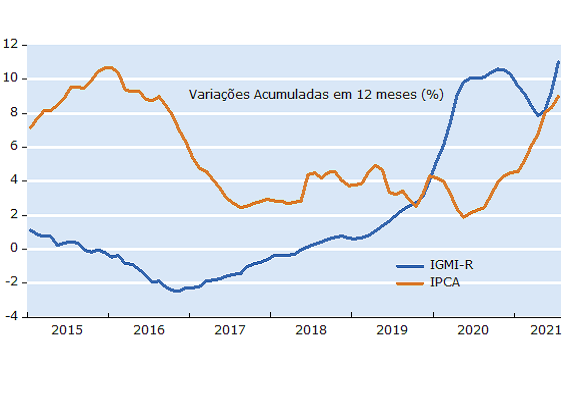
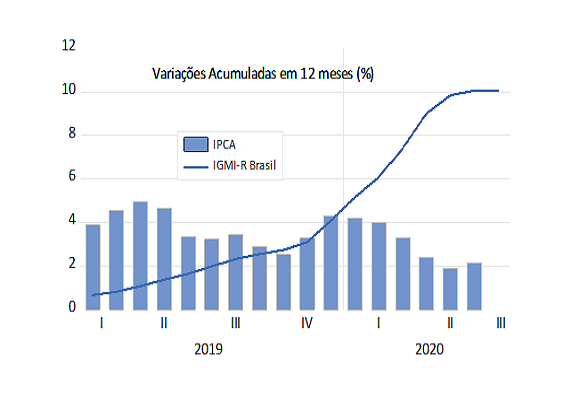
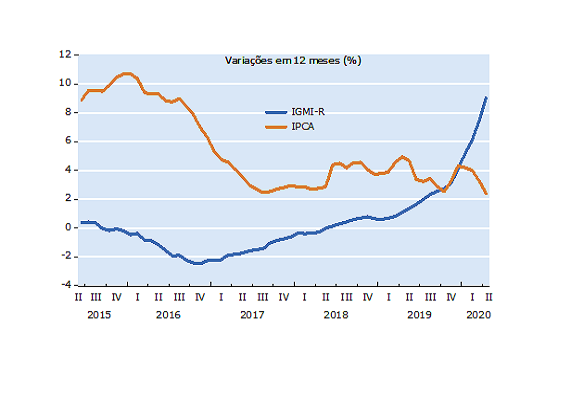
Em julho de 2026, o IGMI-R acumulou alta de 15,78% em 12 meses. O Índice Nacional de Preços ao Consumidor Amplo (IPCA) variou 4,44%. A diferença entre as taxas caiu de 12,85 pontos percentuais em junho para 11,34 pontos percentuais em julho.
Os dois índices desaceleraram. A taxa do IGMI-R passou de 17,49% para 15,78%, e a do IPCA recuou de 4,64% para 4,44%. Como a redução foi maior no IGMI-R, a distância entre os indicadores diminuiu.
Descontada a variação do IPCA, o IGMI-R apresentou aumento real aproximado de 10,9% em 12 meses, indicando valorização dos preços dos imóveis residenciais acima da inflação ao consumidor no período.

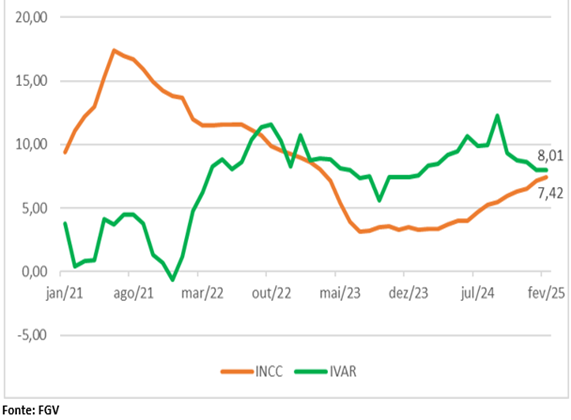
Em julho de 2026, o INCC acumulou alta de 6,40% em 12 meses. O IVAR registrou variação de 5,08%. A diferença entre os indicadores caiu de 2,30 pontos percentuais em junho para 1,32 ponto percentual em julho.
A taxa do INCC recuou de 6,76% para 6,40%, enquanto a taxa do IVAR aumentou de 4,46% para 5,08%.
O INCC e o IVAR medem etapas diferentes do mercado imobiliário, mas podem apresentar relações ao longo do tempo. O aumento dos custos da construção pode limitar a oferta de novos imóveis e exercer pressão sobre os aluguéis. Esse efeito não é imediato nem pode ser atribuído apenas ao INCC. A variação dos aluguéis também depende da renda das famílias, da demanda, da disponibilidade de imóveis e das condições de cada mercado local.
Em julho, os resultados do IGMI-R mostram um mercado residencial com comportamentos distintos entre as capitais pesquisadas. Enquanto Porto Alegre registrou a maior alta mensal, de 2,28%, Recife apresentou o maior avanço no acumulado de janeiro a julho, de 10,44%. No mesmo período, seis capitais ficaram acima da variação nacional de 5,64%, enquanto as três capitais do Sudeste permaneceram abaixo desse resultado. O conjunto dos dados evidencia, portanto, diferenças relevantes no comportamento dos preços entre os mercados locais ao longo de 2026.
A comparação com outros indicadores reforça o movimento observado no mês. Em 12 meses, o IGMI-R acumulou alta de 15,78%, acima do INCC, de 6,40%, do IVAR, de 5,08%, e do IPCA, de 4,44%. Embora a distância entre o IGMI-R e esses indicadores tenha diminuído em julho, os preços dos imóveis residenciais permaneceram em ritmo superior ao dos custos da construção, dos aluguéis e da inflação ao consumidor. Descontada a variação do IPCA, o índice apresentou aumento real no preço dos imóveis residenciais.


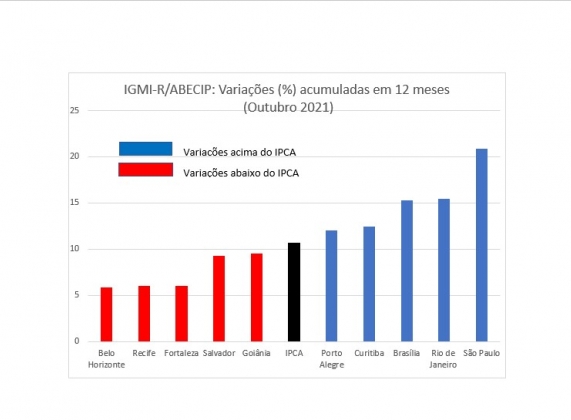
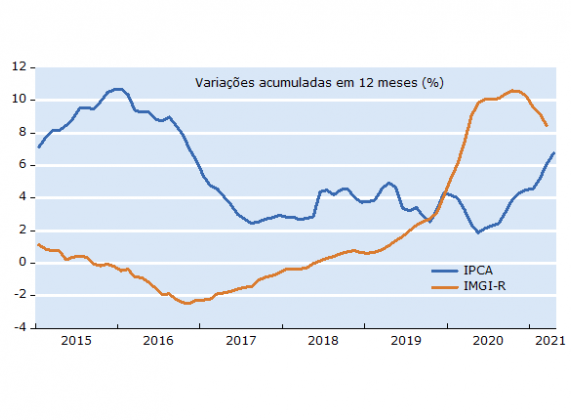
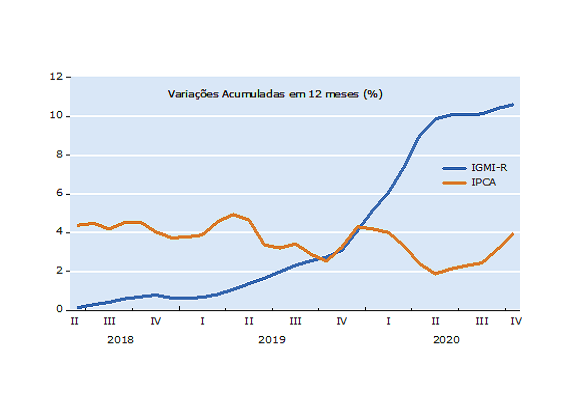
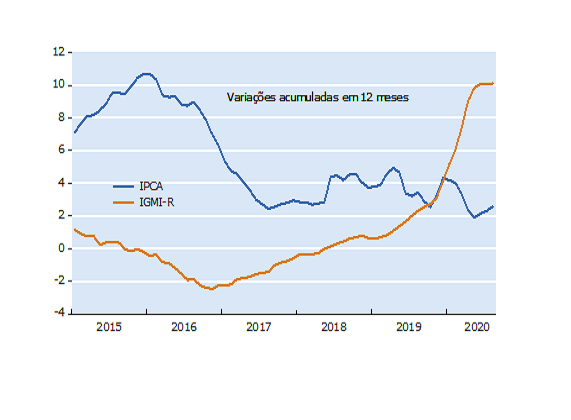
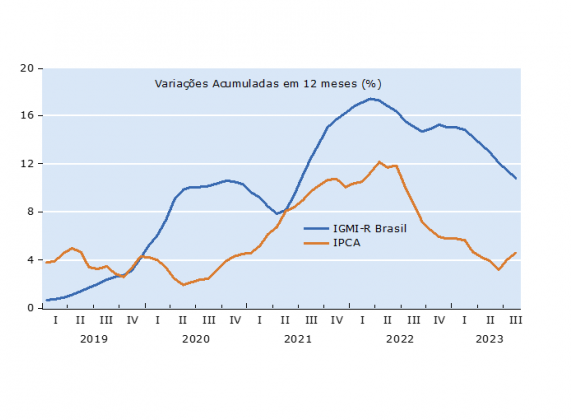
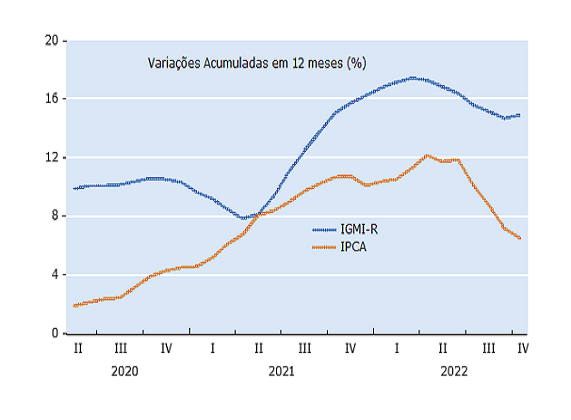
 O resultado acumulado do IGMI-R nos últimos 12 meses, até setembro, registrou alta 15,39%, quase o triplo do IPCA, que registrou 5,17% no mesmo período. Esse descompasso evidencia que os preços dos imóveis seguem uma dinâmica própria, menos sensível à cesta de consumo das famílias, e pode conter ainda o efeito residual do encarecimento dos insumos da construção e da demanda ainda resiliente em determinados segmentos e regiões metropolitanas. Nesse contexto, o imóvel parece estar se comportando como como ativo para preservação de valor em períodos de incerteza, tanto para famílias quanto para investidores.


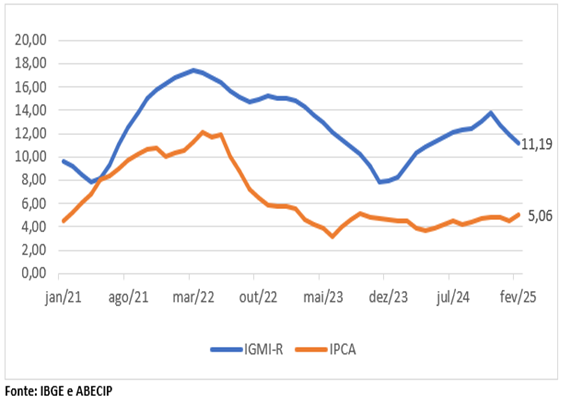
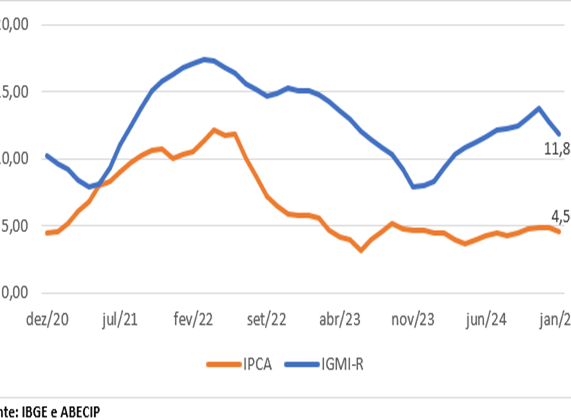




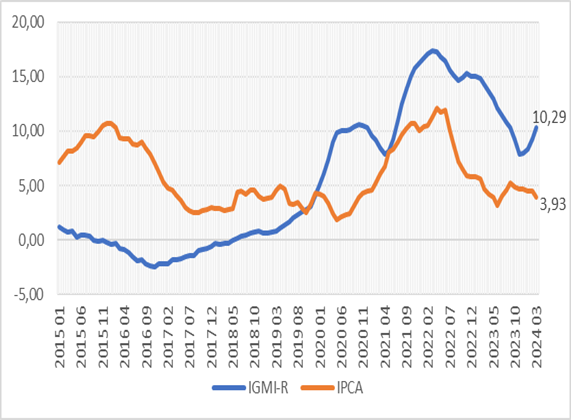
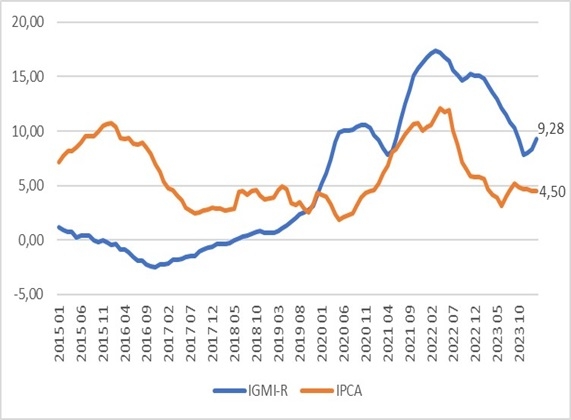
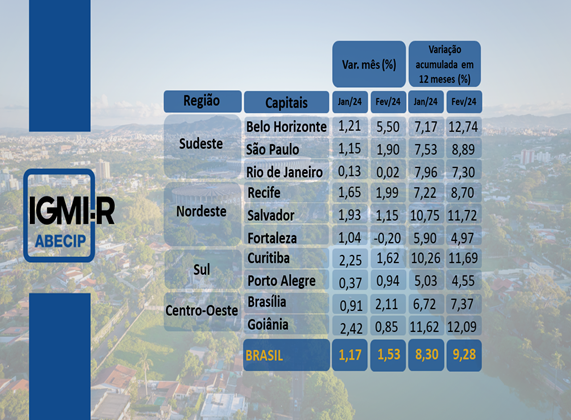
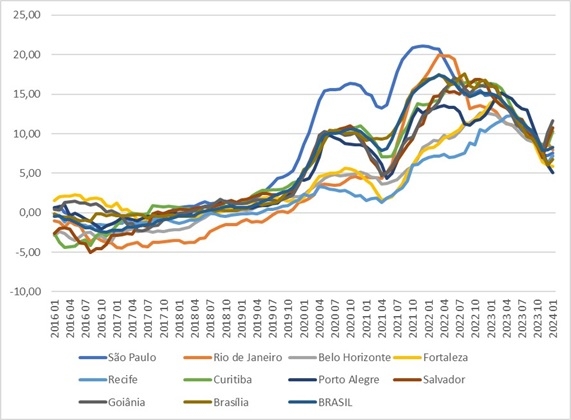


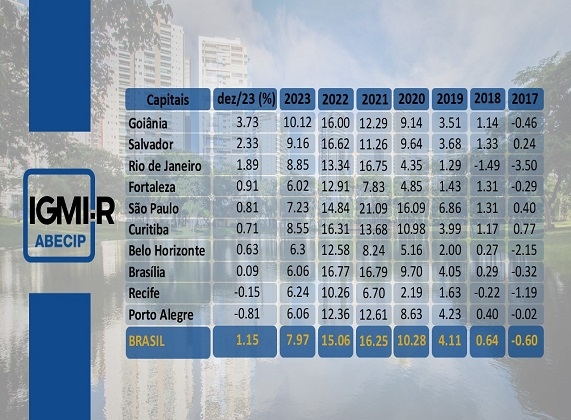

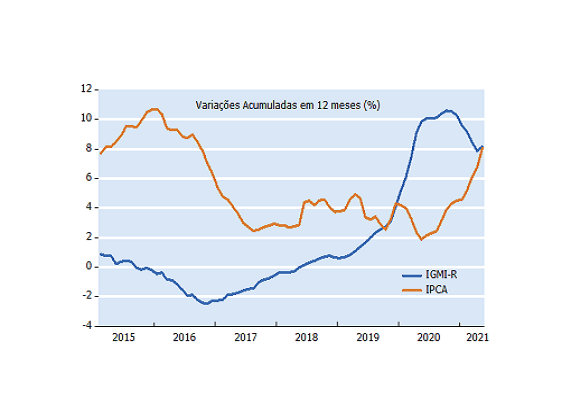
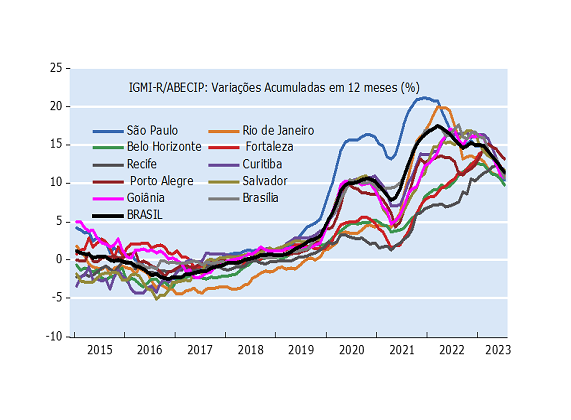
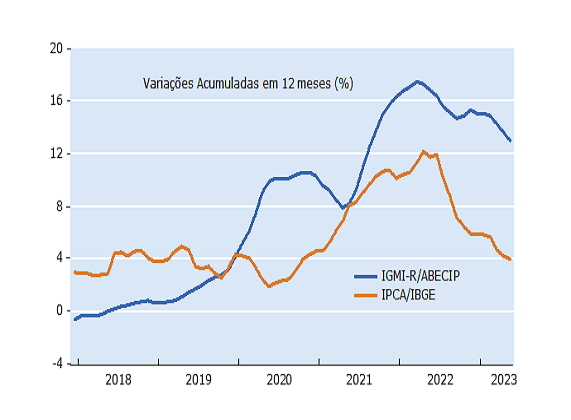
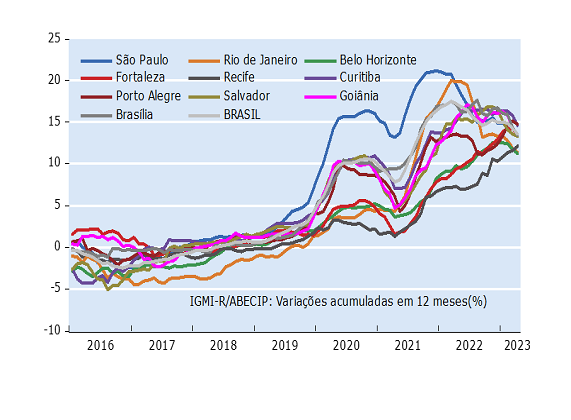
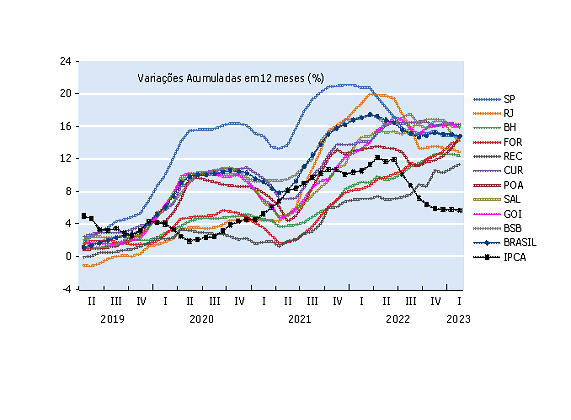
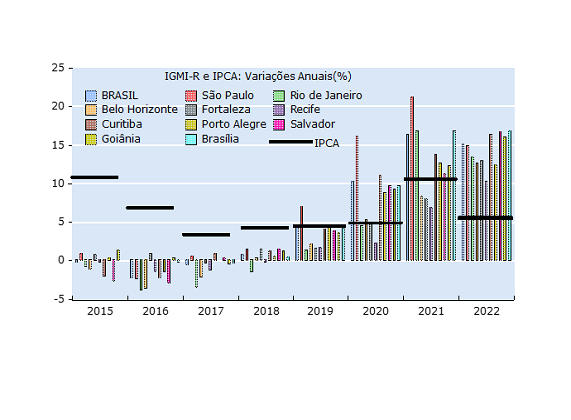
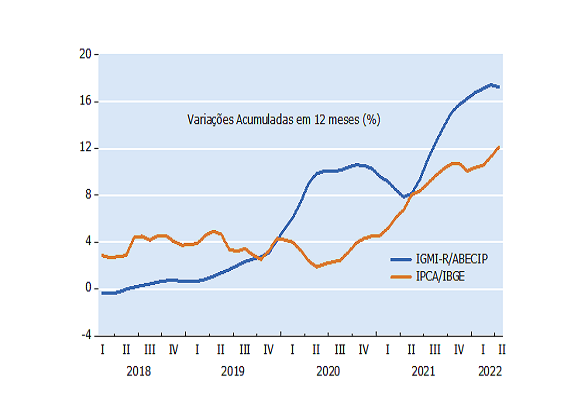
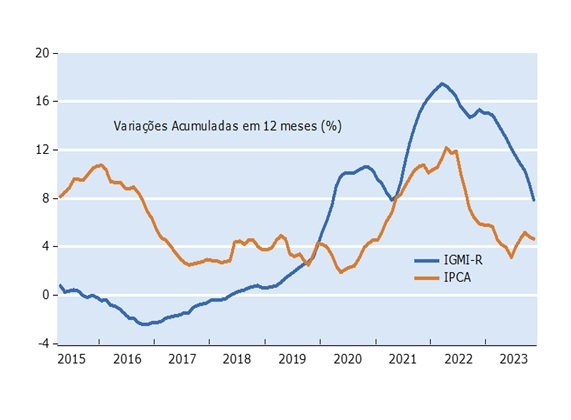 Pode-se notar três momentos no passado recente. A partir de 2021, os dois indicadores possuem tendência conjunta de elevação, sendo a aceleração do IGMI-R/ABECIP superior à do IPCA. A partir de meados de 2022 a tendência passa a ser de desaceleração, praticamente de forma contemporânea entre os dois. O momento atual, iniciado em meados de 2023, apresenta o IPCA convergindo para uma variação anual em torno de 4%, ao passo que o IGMI-R/ABECIP ainda registra variações superiores em nível, mas em contínua desaceleração. Em resumo, os preços dos imóveis residenciais ainda registram ganhos em termos reais nesse final de 2023 (tomando o IPCA/IBGE como base de comparação), mas esses ganhos vêm decrescendo nos últimos meses.
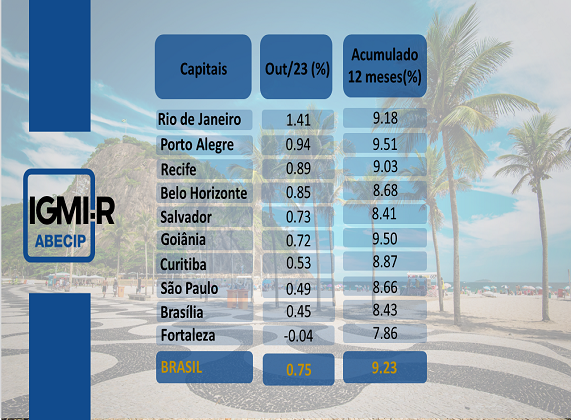
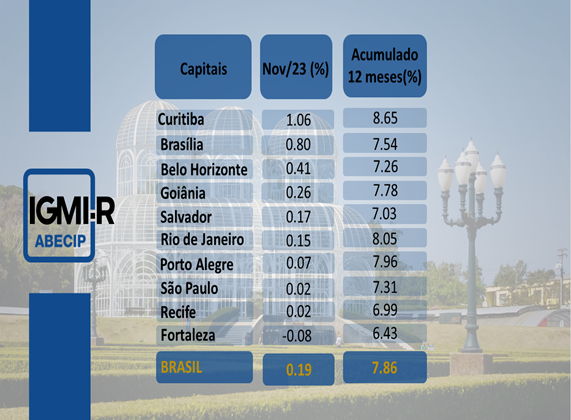
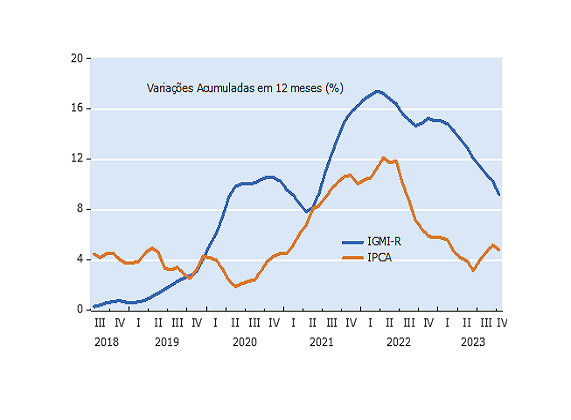 Ainda na perspectiva dos resultados acumulados em 12 meses, na medida em que as expectativas relativas ao IPCA até o final de 2023 estejam próximas do patamar de outubro, se mantida a tendência de desaceleração nos valores nominais dos imóveis residenciais até o final do ano, o mesmo deve ocorrer em termos das variações dos seus preços reais.
 Esse conjunto de indicadores reforça a tendência de continuidade de variações positivas dos preços nominais e reais dos imóveis residenciais nos próximos meses, porém em desaceleração.
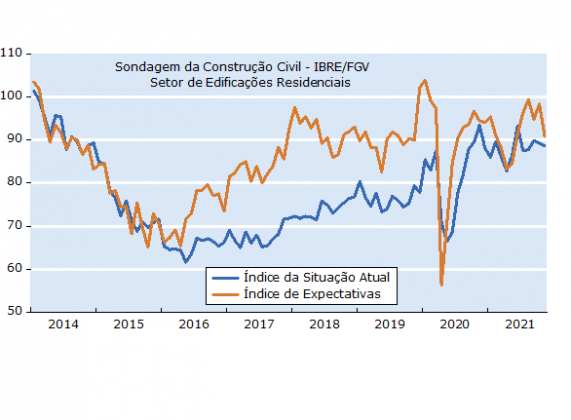
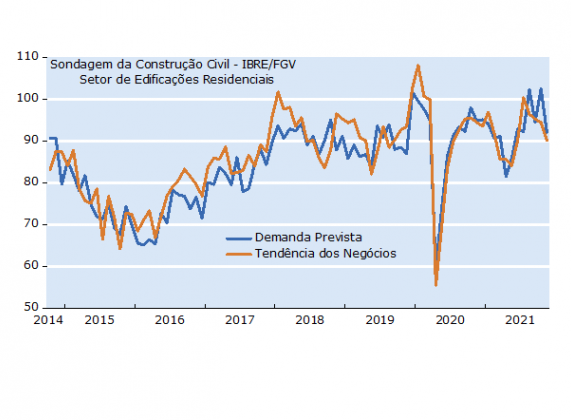
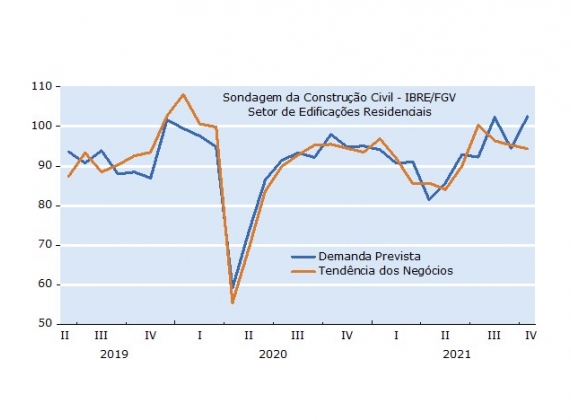
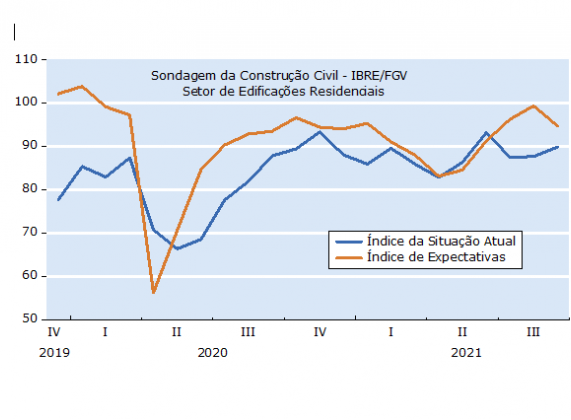
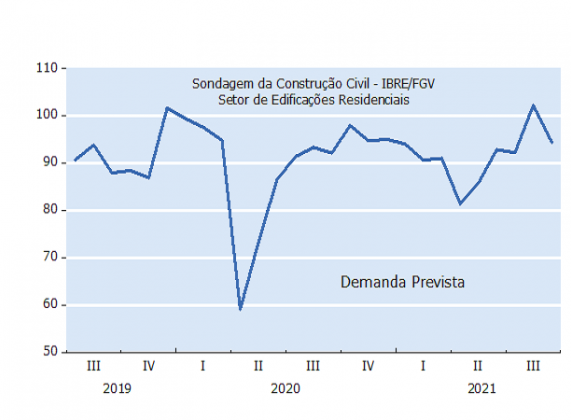
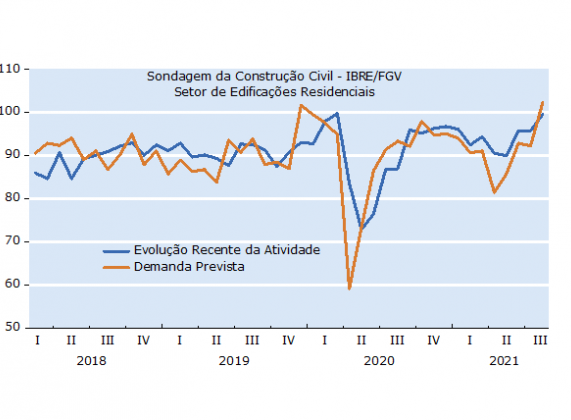
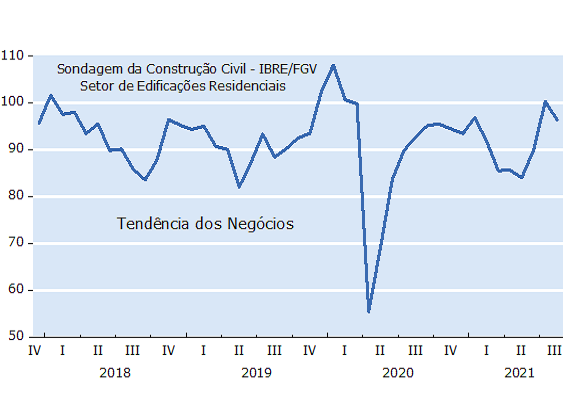
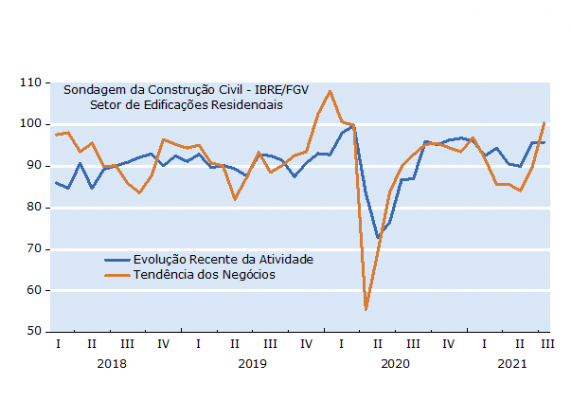
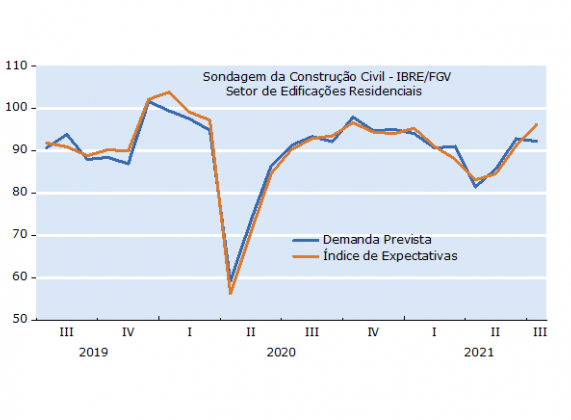
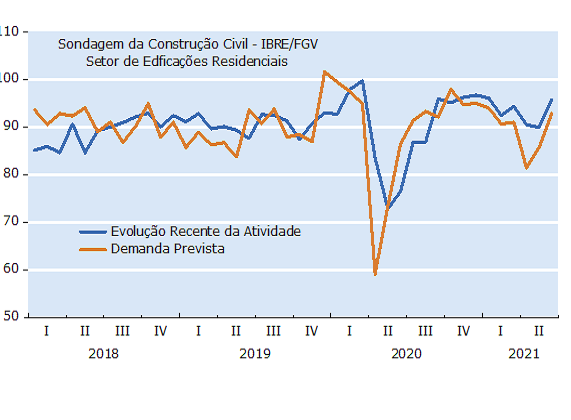
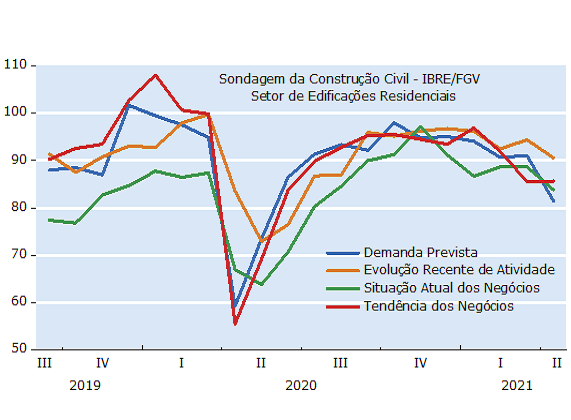
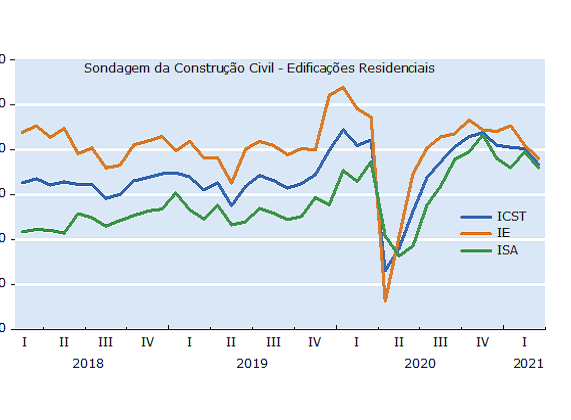
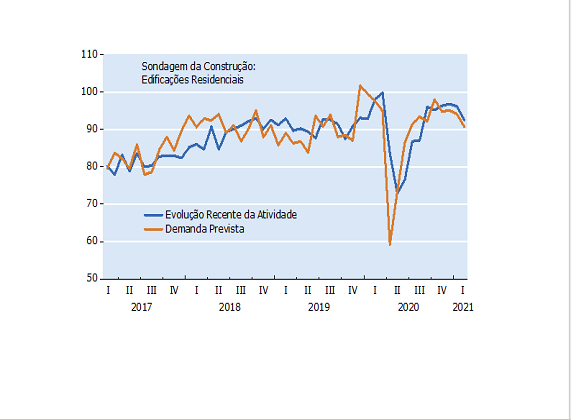
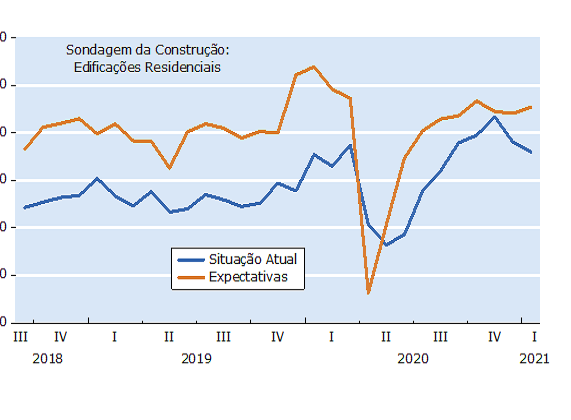
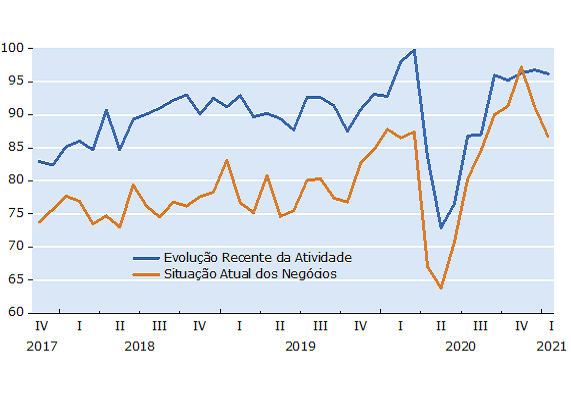
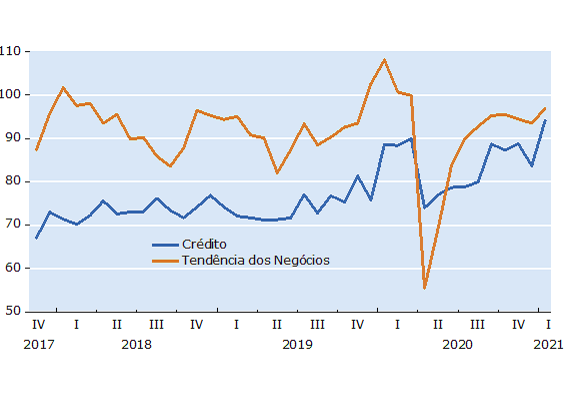
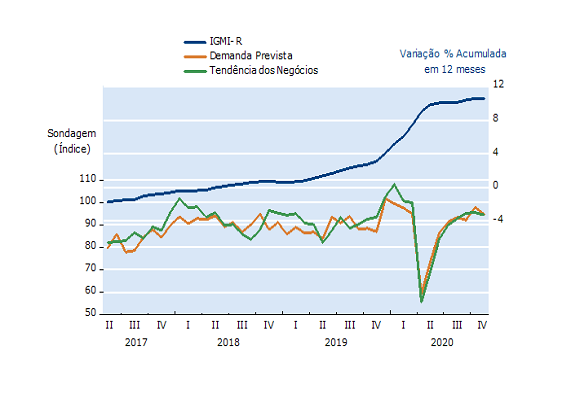
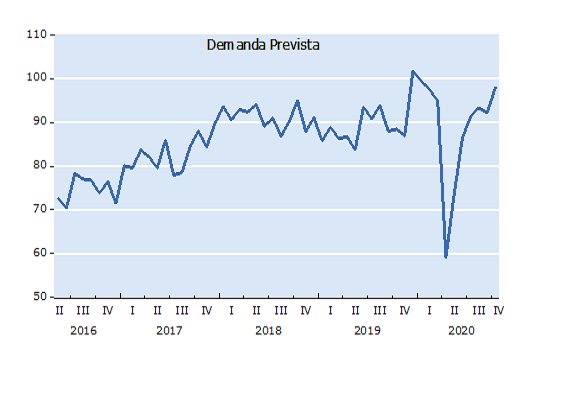
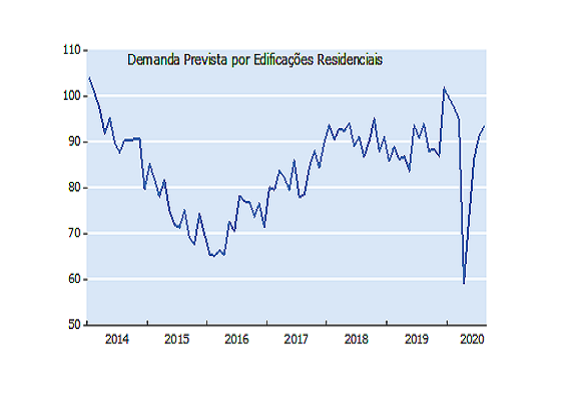
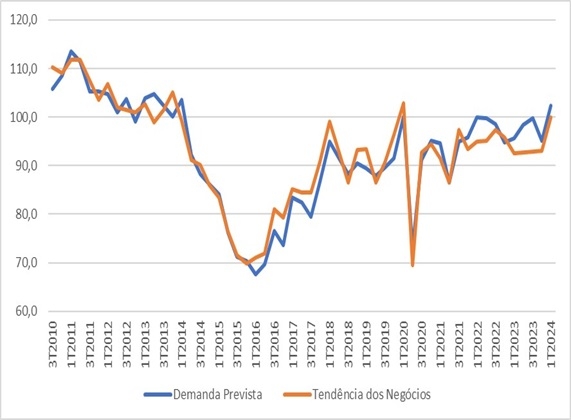
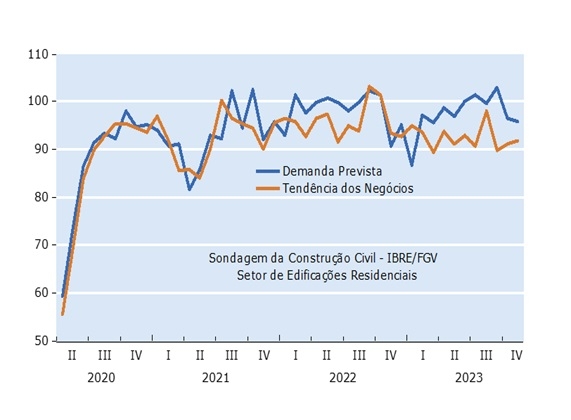
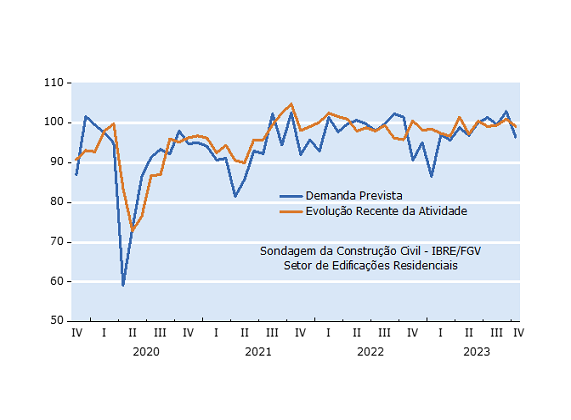
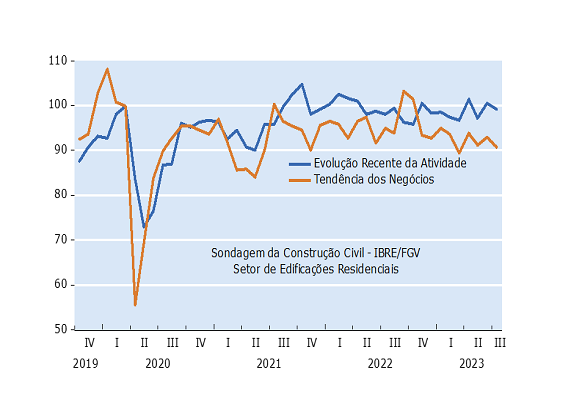
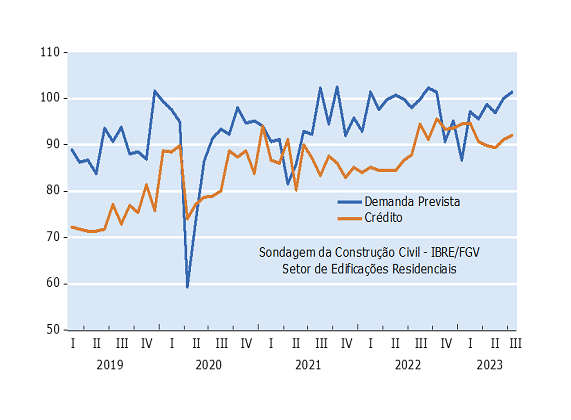
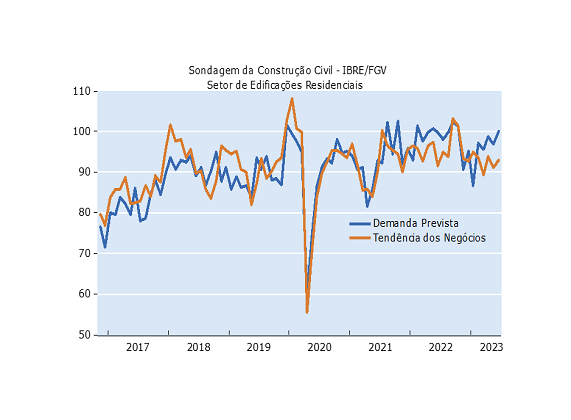
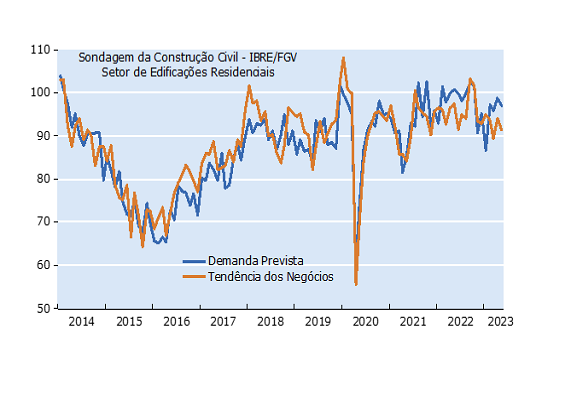
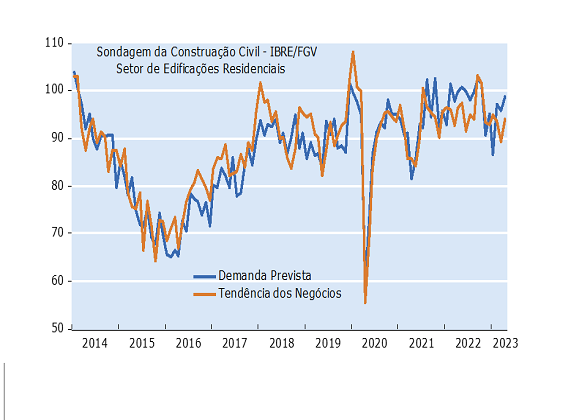
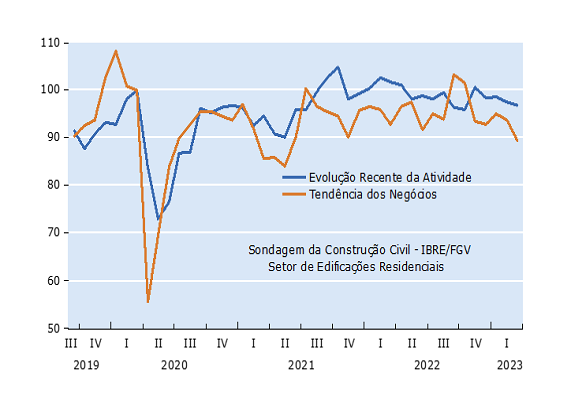
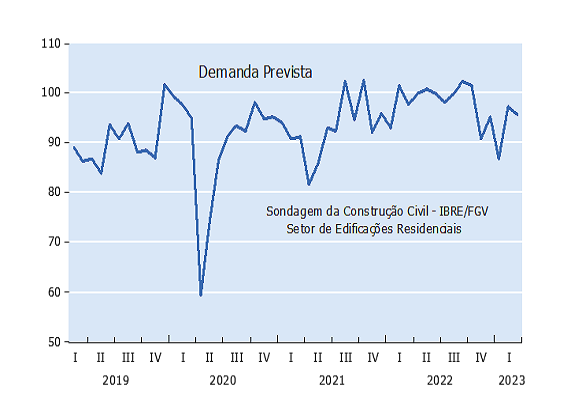
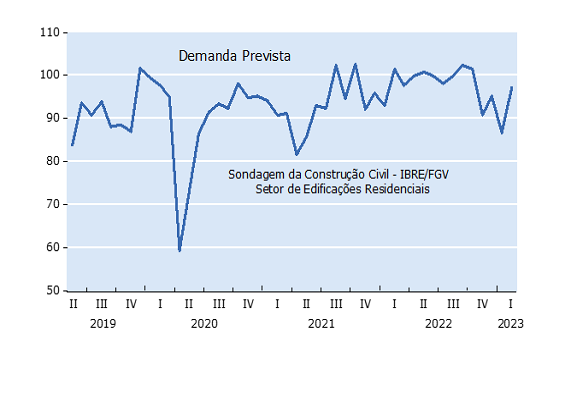
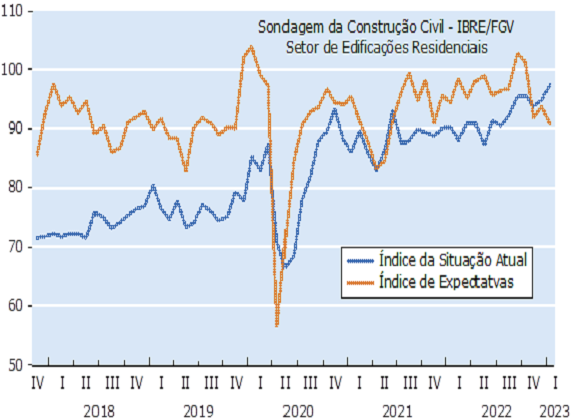
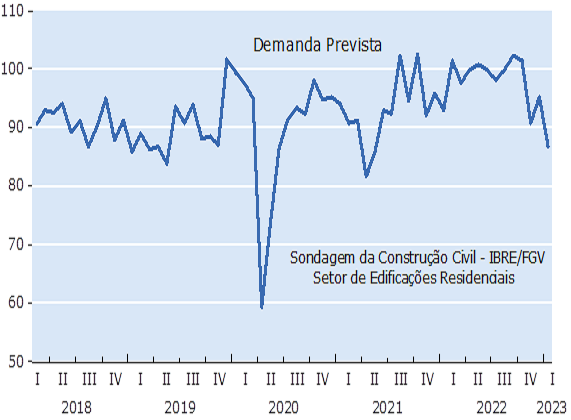
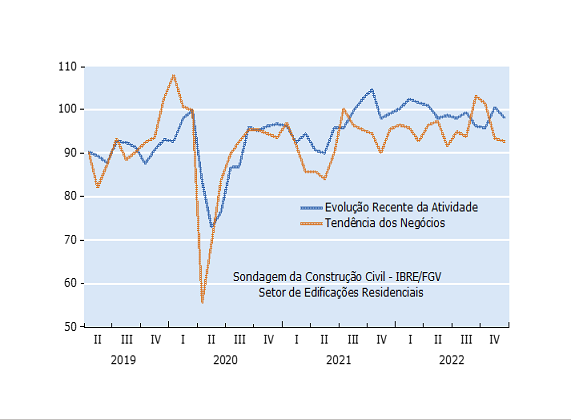
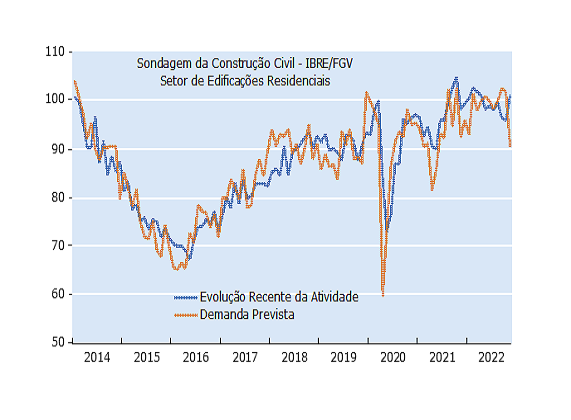
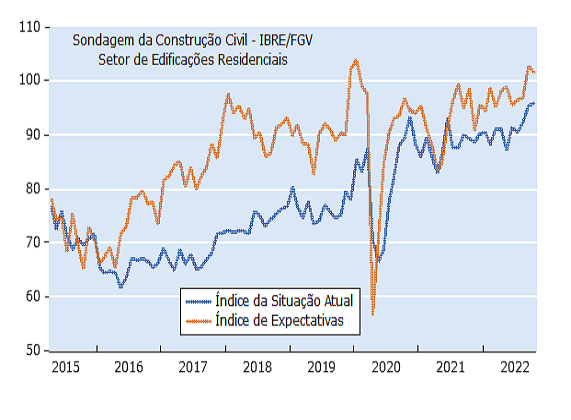
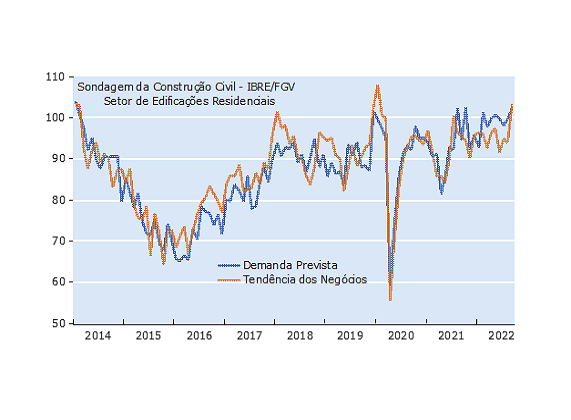
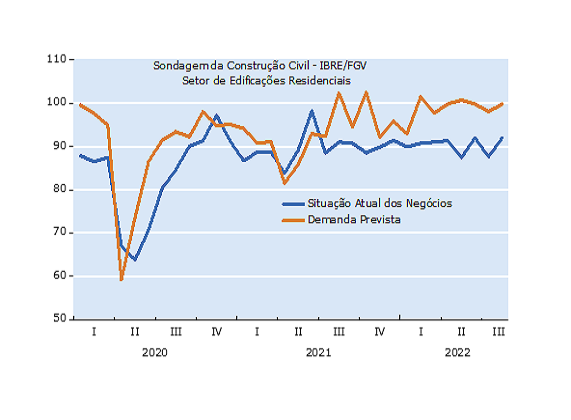
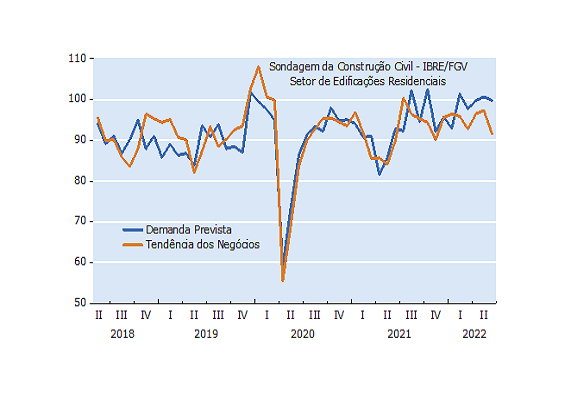
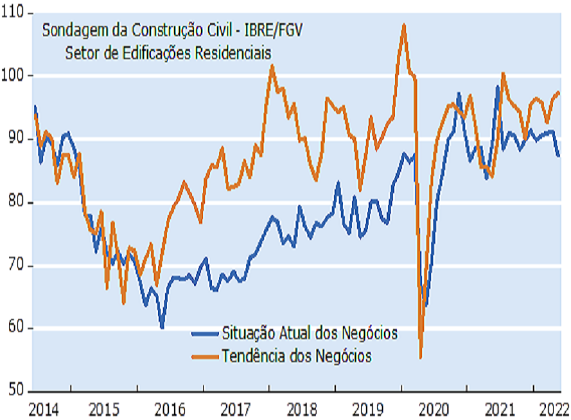
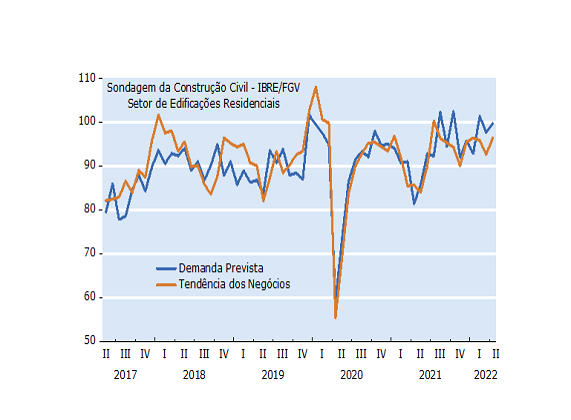
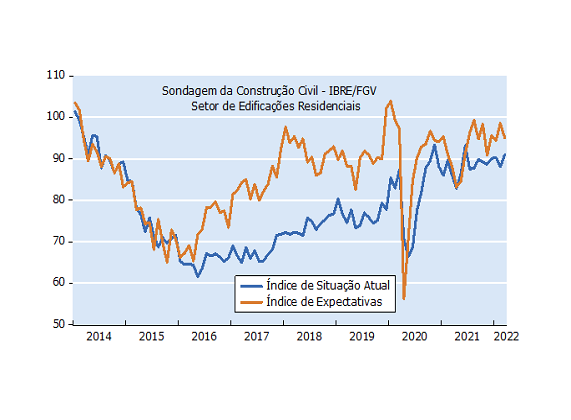
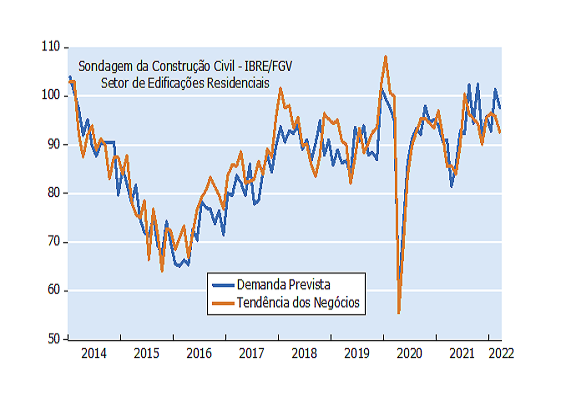
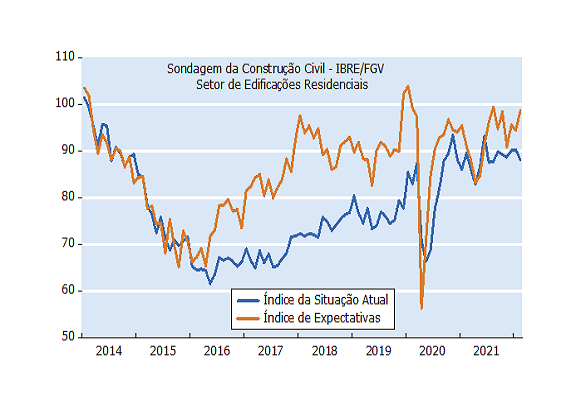
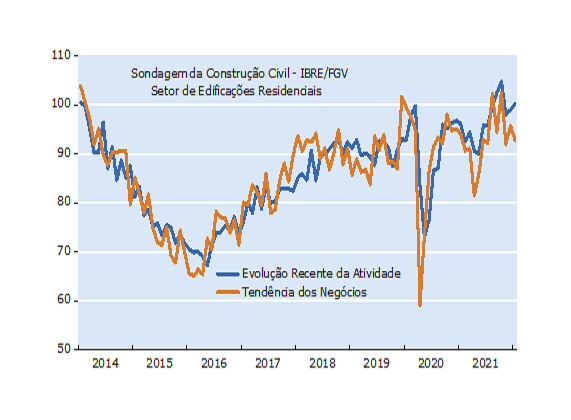
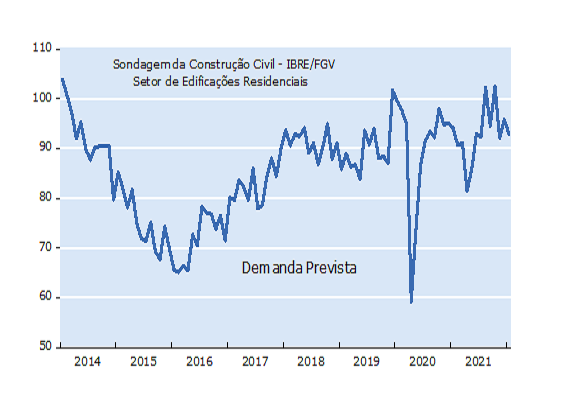
 As perspectivas do setor na opinião dos empresários consultados pela Sondagem da Construção Civil (IBRE-FGV) ainda refletem incertezas acerca do nível de atividades em geral da economia brasileira nos próximos meses. Por um lado, o quesito demanda prevista para os próximos três meses manteve na última leitura a tendência de crescimento observada desde o início do ano, como pode ser visto no gráfico abaixo.
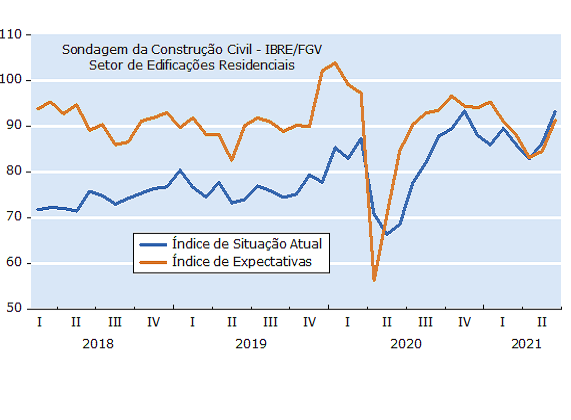
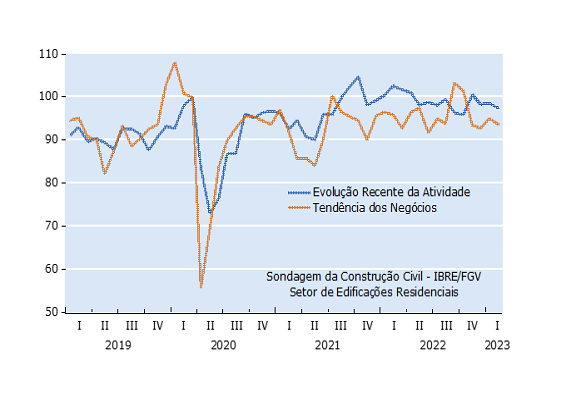
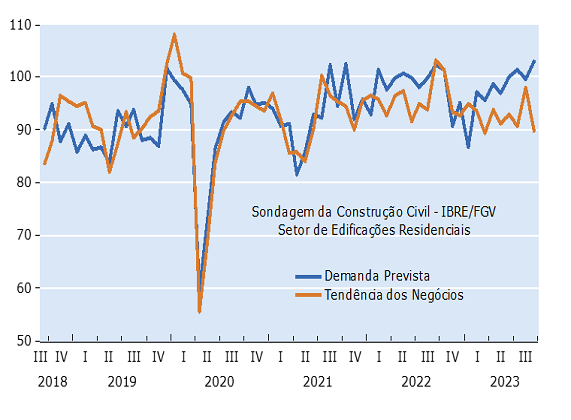 Por outro lado, podemos observar no mesmo gráfico que o quesito Tendência dos Negócios, que avalia a percepção de situação geral dos negócios para as empresas nos próximos seis meses, mostrou piora significativa no último resultado. Essa expectativa, a despeito do início de um ciclo de queda nas taxas de juros e da resiliência do mercado de trabalho, pode refletir alguns indicadores recentes de desaceleração no nível de atividades em geral, como a queda na arrecadação de tributos e o desempenho do setor de serviços.

 Na medida em que as expectativas de mercado em relação ao IPCA até o final de 2023 apontem para valores próximos ou um pouco acima da variação acumulada em 12 meses registrada em agosto, a tendência de desaceleração do IGMI-R/ABECIP, se confirmada nos próximos meses, implica uma redução nas variações acumuladas em termos reais dos imóveis residenciais até o final desse ano.
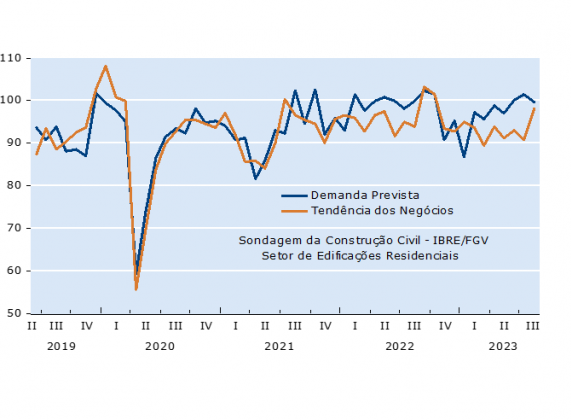 Por sua vez, a resiliência do nível de atividades e do mercado de trabalho, juntamente com o início do ciclo de queda nas taxas de juros impactam positivamente o quesito Tendência Geral dos Negócios para os próximos 3 meses.
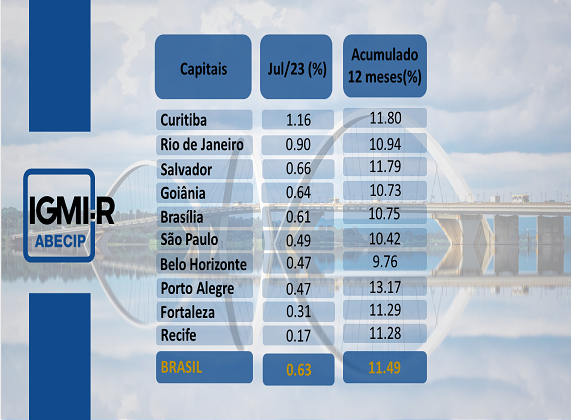
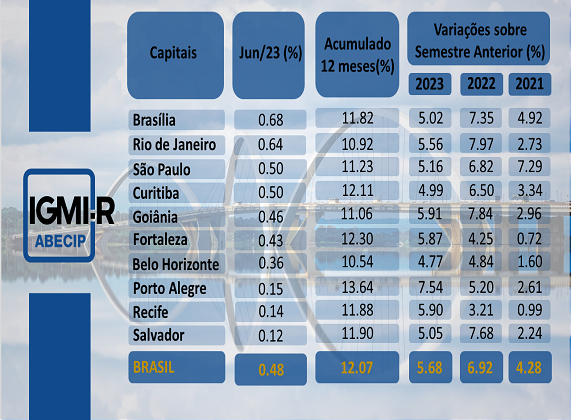
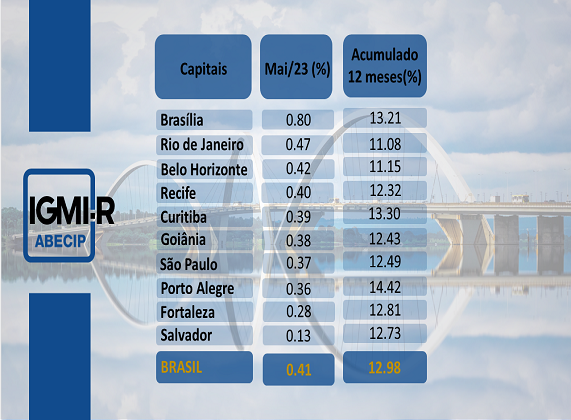
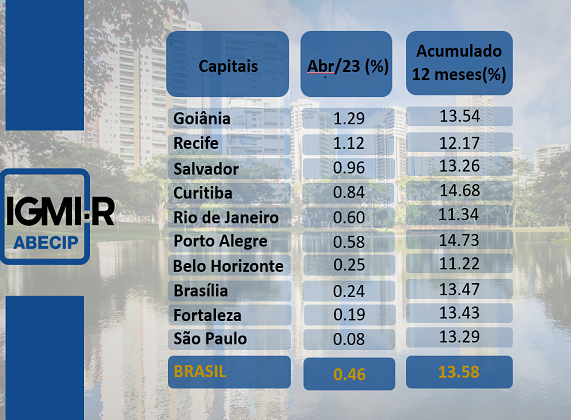
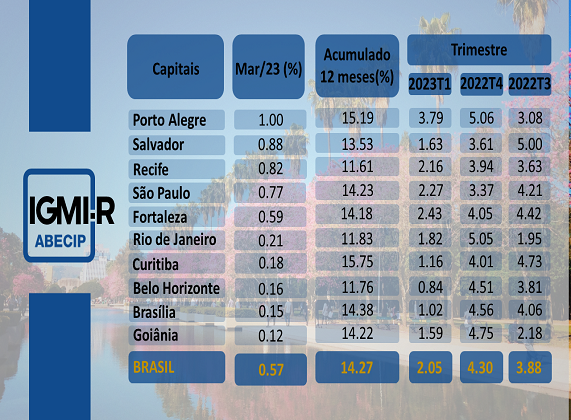
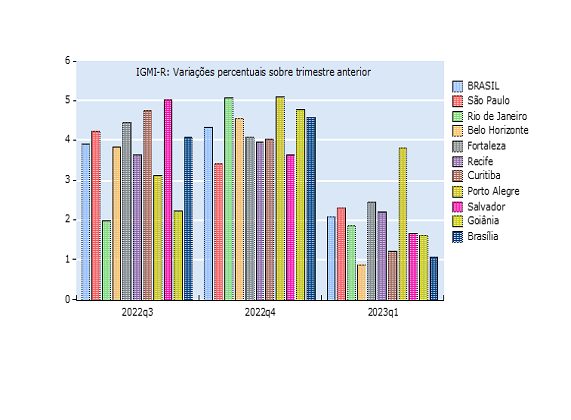
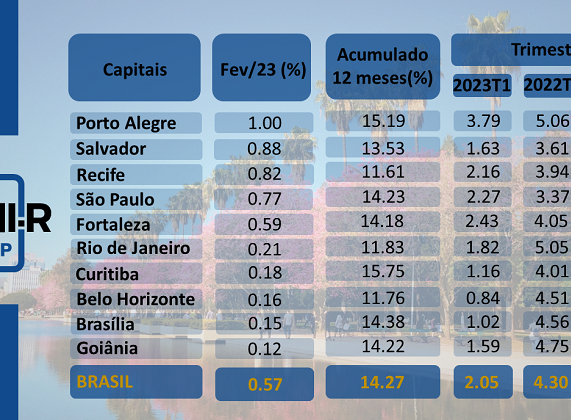
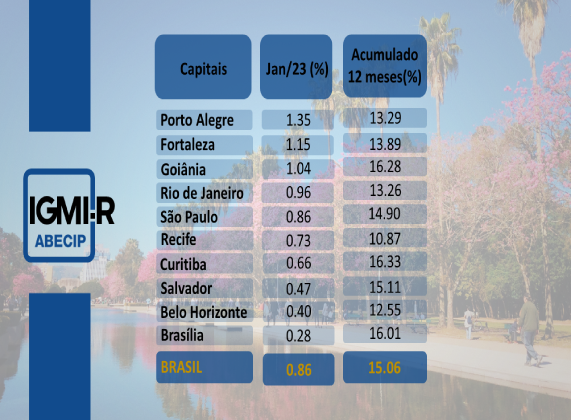
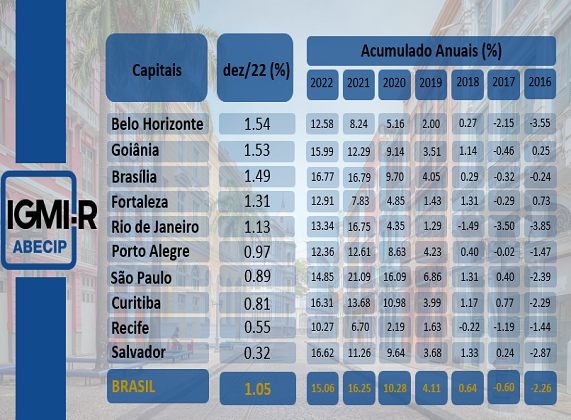

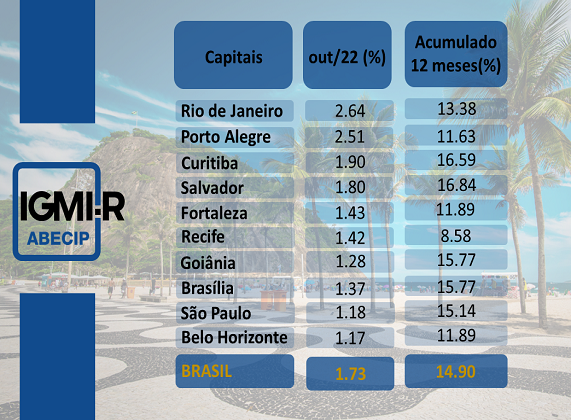
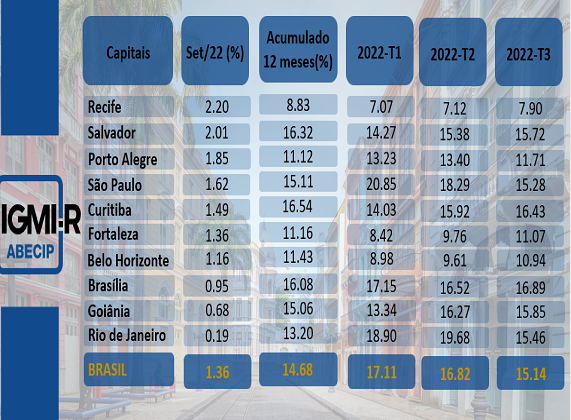
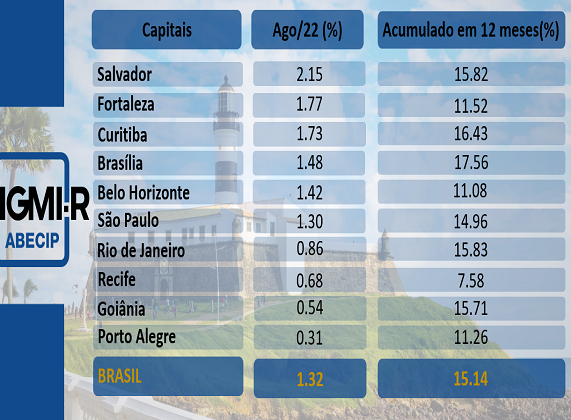
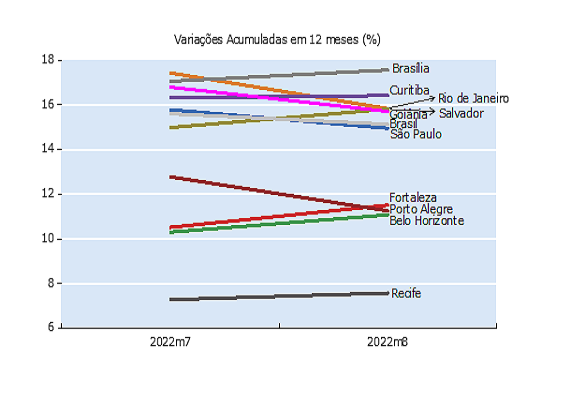
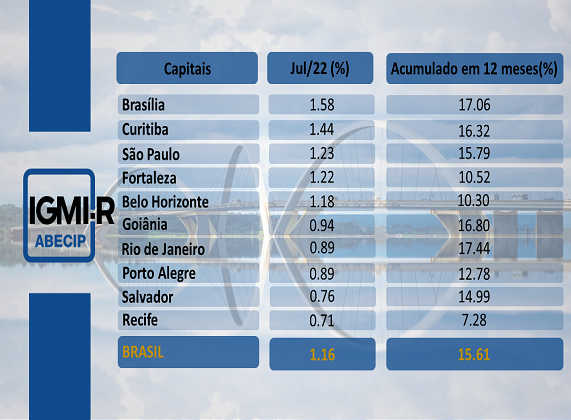

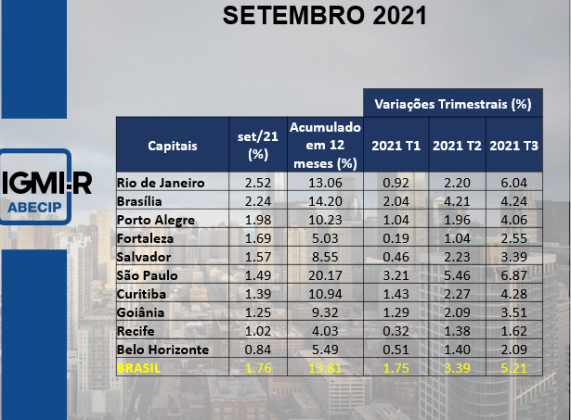
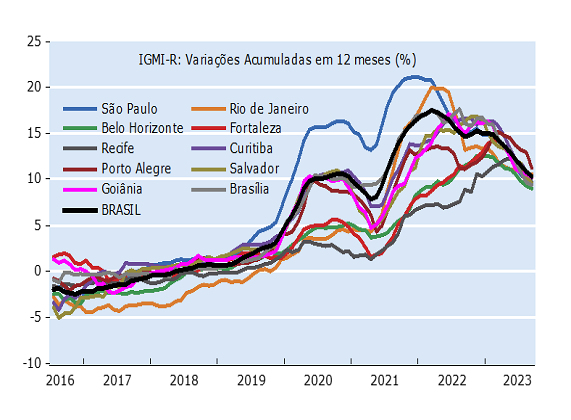
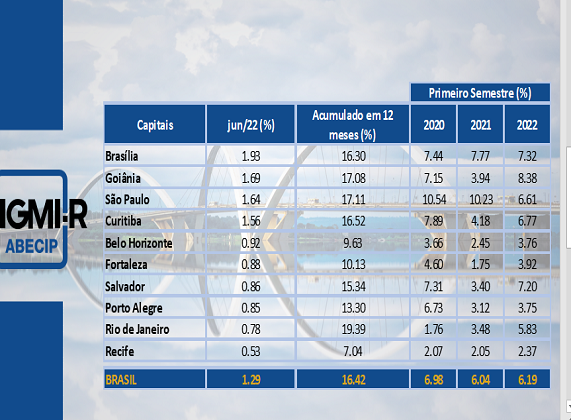
 Dentre as capitais com desempenho abaixo da média nacional, ainda sob a perspectiva dos resultados nominais acumulados em 12 meses, apenas Porto Alegre mostrou desaceleração no período, passando de 13,30% em junho para 12,78% em julho.



 Apesar da nova onda da pandemia, a atividade econômica tem mostrado capacidade de adaptação, ao contrário do contexto da onda anterior, antes do início do processo de imunização. Em contrapartida, a lenta recuperação da massa salarial real e o encarecimento do crédito decorrente da dinâmica da política monetária continuam impondo desafios ao ambiente dos investimentos em geral e à evolução dos preços das edificações residenciais nos próximos meses.