Por Fernanda Guimarães
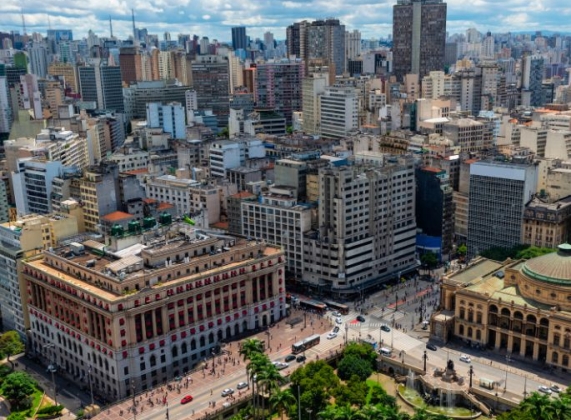
A cidade de São Paulo tem o menor risco de bolha imobiliária entre 23 grandes centros urbanos do mundo, segundo a edição de 2026 do “Global Real Estate Bubble Index”, levantamento anual do UBS divulgado nesta terça-feira (22). A capital paulista manteve, assim, a mesma posição de 2025, recebendo no estudo deste ano a pontuação de -0,24, a mais baixa da amostra. O resultado, porém, também evidencia que embora o risco de bolha seja baixo, comprar um imóvel continua pesando na renda do paulistano.
No ranking, São Paulo aparece abaixo de San Francisco (-0,02), Nova York (0,28), Londres (0,32) e Paris (0,33). Na outra ponta estão Zurique, com 1,69, e Tóquio, com 1,54, as únicas cidades classificadas pelo UBS na faixa de alto risco. Miami, que apresentou o maior risco nas duas edições anteriores, recuou para a categoria de “risco elevado”, ao lado de Dubai, Seul, Genebra e Lisboa.
Em seu 12º ano, o índice busca identificar desequilíbrios nos principais mercados imobiliários globais. Entre os sinais considerados estão o descolamento dos preços em relação à renda e aos aluguéis e o crescimento do crédito e da atividade de construção.
O retrato de São Paulo é resultado, em boa medida, de um processo de acomodação dos preços. Descontada a inflação, os imóveis residenciais ainda valem cerca de 25% menos do que no pico de 2014 e os preços permanecem praticamente estagnados desde 2022. Os aluguéis seguiram trajetória diferente e acumulam alta próxima de 30% desde então, aproximando o custo econômico de ter um imóvel próprio daquele de alugá-lo.
Essa acomodação, contudo, não tornou a casa própria mais acessível. O levantamento coloca São Paulo entre os mercados em que os salários locais são insuficientes para sustentar confortavelmente a aquisição de um apartamento de 60 metros quadrados próximo ao centro. Com o crédito caro, o UBS considera os atuais níveis de preços particularmente difíceis de sustentar em São Paulo, assim como em Nova York, Sydney e Londres.
“A permanência dos custos de financiamento em níveis elevados por mais tempo provavelmente limitará os aumentos dos preços dos imóveis no curto prazo”, afirma Matthias Holzhey, principal autor do estudo no Chief Investment Office do UBS Global Wealth Management, em nota.
O peso dos juros não é uma particularidade brasileira. Na maioria das cidades pesquisadas, o custo anual de um imóvel recém-adquirido de 60 metros quadrados, incluindo juros do financiamento e manutenção, supera 40% da renda bruta de um trabalhador altamente qualificado, uma medida da pressão crescente sobre a capacidade de acesso à moradia.
Em São Paulo, outros fatores também limitam uma valorização mais forte no curto prazo. O estoque de imóveis não vendidos e a atividade de construção atingiram níveis recordes e, embora os juros tenham começado a cair, as taxas de financiamento imobiliário permanecem em dois dígitos. No último ano, os preços dos imóveis paulistanos recuaram 0,7% em termos reais, enquanto os aluguéis caíram 1,4%. Em um horizonte de dez anos, o quadro é de relativa estabilidade: os preços tiveram crescimento real anualizado de 1,1% e os aluguéis, de 1,2%.
Em mais da metade das cidades analisadas, os imóveis residenciais não protegeram seus proprietários da inflação nos últimos cinco anos. Os mercados classificados como de alto risco de bolha em 2021 sofreram depois as correções mais fortes, com queda média de aproximadamente 15% nos preços reais.
Para os próximos anos, a avaliação do UBS é mais favorável. “Nas avaliações atuais, os imóveis residenciais na maioria das cidades provavelmente oferecerão, ainda assim, proteção contra a inflação no médio prazo”, afirma Maciej Skoczek, autor do estudo no UBS Global Wealth Management, também em nota. A demanda por moradias urbanas permanece forte, diz ele, com os aluguéis acompanhando ou superando o crescimento da renda em muitos mercados nos últimos cinco anos. Restrições persistentes à oferta também sustentam essa perspectiva.


